
Reforma Tributária e Precificação: Como Marketing e Comercial Ajudam a Evitar a Perda de Clientes
Método MAPA: o framework que integra margem real, créditos tributários, percepção de valor e ajuste comercial para proteger a rentabilidade durante a Reforma Tributária.
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
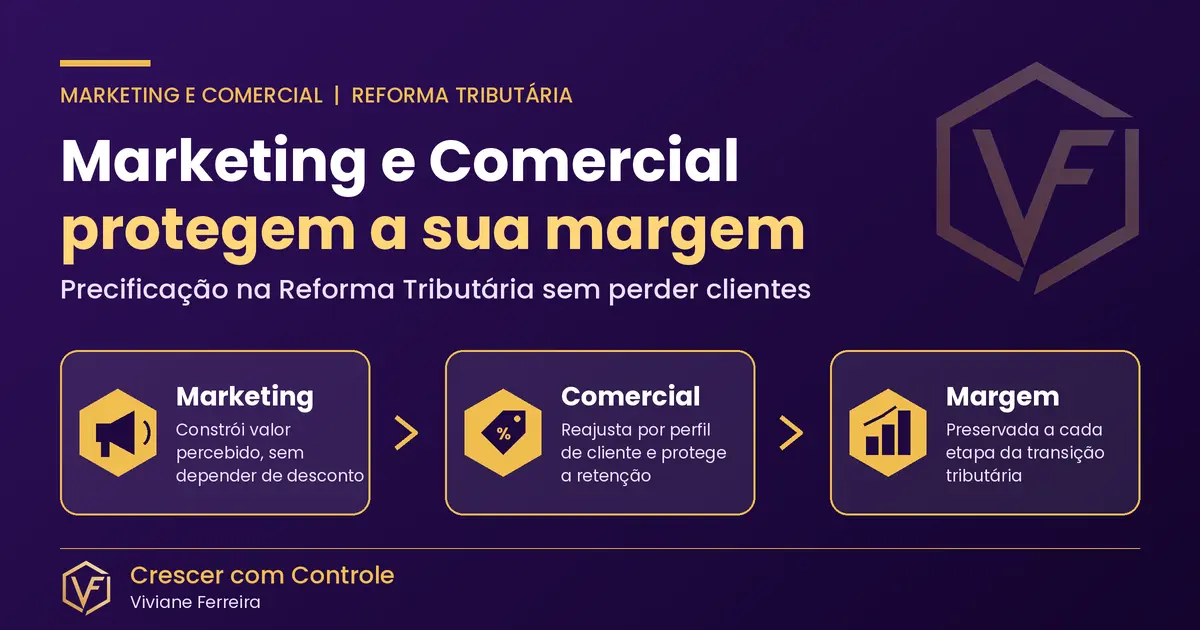
Enquanto muitas empresas concentram sua atenção nos aspectos fiscais e operacionais da Reforma Tributária, uma área estratégica segue pouco priorizada: o Marketing Raiz, responsável por sustentar a percepção de valor que permite ao Comercial preservar margens a cada ciclo de reprecificação.
A transição da Reforma Tributária exigirá revisões sucessivas de preços, margens e estratégias comerciais entre 2027 e 2033. Nesse cenário, o desafio não será apenas gerar mais tráfego ou mais leads, mas transformar demanda em margem sustentável. Empresas que competem principalmente por preço e desconto tendem a enfrentar maior dificuldade para preservar a rentabilidade.
Para enfrentar esse cenário com segurança, sintetizo os principais impactos da reforma e a aplicação do Método MAPA, um modelo que integra margem real, aproveitamento de créditos, percepção de valor e ajuste comercial.
O raciocínio deste artigo segue uma sequência: a reforma altera a carga tributária, a carga tributária impacta a margem, a margem depende de quatro fatores (o Método MAPA) e um deles, a percepção de valor, dá a marketing e comercial um papel decisivo, junto com o financeiro e a contabilidade.
Reforma Tributária: CBS, IBS, Imposto Seletivo e calendário da transição
A Reforma Tributária do Consumo (EC 132/2023, LC 214/2025 e LC 227/2026) extingue PIS, Cofins, ICMS e ISS e zera o IPI (ressalvadas as exceções legais). No lugar, institui a CBS, de competência da União, e o IBS, de competência compartilhada entre Estados, Distrito Federal e Municípios. Institui também o Imposto Seletivo (IS), sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
Cronograma da transição
2026: fase de teste, com destaque da CBS (0,9%) e do IBS (0,1%) nos documentos fiscais.
2027: extinção de PIS e Cofins, início da cobrança da CBS, entrada em vigor do Imposto Seletivo e IPI com alíquota zero, ressalvadas as exceções legais.
2027 e 2028: IBS com alíquota de transição de 0,1%.
2029 a 2032: redução gradual de ICMS e ISS e ampliação gradual do IBS.
2033: extinção de ICMS e ISS e conclusão da transição.
Sobre as alíquotas
A LC 214/2025 limita em 26,5% a alíquota de referência de CBS e IBS. A estimativa de 27,91% da Resolução CGIBS nº 14/2026 serve só para projetar arrecadação e não é definitiva: quem fixa a alíquota é o Senado. Se a estimativa superar o limite, o Executivo deve propor ao Congresso medidas para reduzi-la.
A carga efetiva depende da operação, do produto ou serviço, do regime tributário, das reduções e isenções aplicáveis e do aproveitamento de créditos.
Precificação na Reforma Tributária: o que muda
Hoje, ICMS, ISS, PIS e Cofins são calculados "por dentro": o tributo integra o próprio preço sobre o qual incide. Com a reforma, CBS e IBS passam a ser calculados "por fora": não integram a própria base de cálculo. A CBS substitui PIS e Cofins em 2027. De 2029 a 2032, o IBS cresce na medida em que ICMS e ISS diminuem, até a extinção dos dois em 2033. Na formação de preços, considere também os créditos permitidos pela legislação.
Simples Nacional
Por padrão, IBS e CBS são recolhidos no DAS. Nos casos previstos em lei, a empresa pode optar por recolhê-los fora do regime unificado (regime híbrido), mantendo os demais tributos no Simples.
Nesse caso, o DAS passa a ser residual. Ele continua sendo calculado sobre a receita bruta, com os tributos "por dentro" da guia, e reúne:
- IRPJ e CSLL;
- CPP, nos anexos em que ela integra o DAS;
- a parcela de ICMS e ISS ainda vigente, nas proporções legais, até a conclusão da transição em 2033.
Ou seja, a empresa passa a apurar duas coisas ao mesmo tempo: CBS e IBS por fora, no regime de débito e crédito, e o DAS residual com os demais tributos.
A conveniência da opção depende do perfil dos clientes, da estrutura de custos e da relevância dos créditos na cadeia.
Desafios da transição
Na convivência dos dois sistemas, os principais desafios são:
- adaptar sistemas, ERPs e documentos fiscais;
- apurar tributos antigos e novos simultaneamente, inclusive o DAS residual e a apuração regular de CBS e IBS;
- gerir créditos tributários;
- revisar preços, contratos e margens;
- controlar fluxo de caixa e capital de giro;
- treinamento, retrabalho e risco de erro com penalidades.
O impacto além da alíquota: fluxo de caixa, crédito e leitura de DRE
Olhar só a alíquota final não basta para formar preço. O efeito sobre margem e rentabilidade vem também das mudanças operacionais e financeiras da transição:
- Split payment: na liquidação financeira, o prestador de serviço de pagamento segrega o IBS e a CBS e os destina ao Comitê Gestor e à Receita Federal, conforme o cronograma de implementação. Isso muda o fluxo de caixa e o capital de giro.
- Créditos mais amplos, porém condicionados: o direito a crédito depende de documentos fiscais corretos e do tributo efetivamente recolhido na cadeia.
- DRE com nova leitura: durante a transição convivem tributos antigos e novos. Sem alinhamento com a contabilidade, a DRE pode distorcer a leitura de margem.
Quais modelos de negócio terão a margem mais pressionada?
O impacto na margem varia conforme o regime fiscal, a estrutura de custos e o poder de precificação da empresa. A pressão será maior em cinco perfis:
- Serviços com alta folha de pagamento: a folha não gera crédito de CBS/IBS, reduzindo o aproveitamento fiscal com impacto ampliado na venda ao consumidor final (B2C).
- Compradores de fornecedores do Simples Nacional: o crédito gerado na compra pode ser inferior à alíquota cheia, elevando o custo efetivo de aquisição.
- Empresas dependentes de disputa por preço: sem diferenciação ou valor percebido, qualquer repasse provoca perda imediata de clientes.
- Distribuidores e atacadistas de margem estreita: pela margem reduzida, há pouca margem de manobra para absorver oscilações de custos ou de créditos.
- Operações interestaduais e intermunicipais: a transição gradual do ICMS/ISS para o IBS no destino altera a composição de custos por região entre 2029 e 2033.
Nesses casos, a gestão da percepção de valor passa a ser tão importante quanto a gestão tributária.
A estrutura da precificação na Reforma Tributária: os 4 pilares do Método MAPA
Se a reforma afeta a margem, de que depende a sua preservação? O Método MAPA responde a essa pergunta através de quatro pilares estratégicos.
A revisão da tabela de preços na Reforma Tributária exige a validação simultânea dos quatro pilares do Método MAPA. A reprecificação que considera o impacto fiscal, mas ignora a tolerância do cliente, pode provocar perda de mercado. Por outro lado, a tabela que preserva a carteira, mas ignora a margem líquida, pode comprometer o capital de giro e a viabilidade do negócio.
|
Pilar |
Pergunta-chave |
O que medir |
|---|---|---|
|
M: Margem real |
Quanto realmente sobra por produto, serviço e cliente? |
Margem de contribuição, custo real de entrega, rentabilidade por cliente (curva ABC por lucro) |
|
A: Aproveitamento de créditos |
Quanto do tributo da minha cadeia consigo recuperar? |
Regime dos fornecedores, crédito efetivo por categoria, conformidade documental |
|
P: Percepção de valor |
Meu cliente me escolheria mesmo que eu não fosse a opção mais barata? |
Taxa de retenção, aceitação de reajuste, dependência de desconto, NPS |
|
A: Ajuste comercial |
Qual é a melhor forma de aplicar o novo preço? |
Cenários de absorver, repassar parcialmente ou integralmente; pacotes; calendário e comunicação |
Reajustar preço na transição exige cruzar três áreas ao mesmo tempo: os números da contabilidade, o comportamento do cliente e a decisão de preço com a comunicação. Quando uma delas fica de fora, o reajuste perde margem ou perde cliente. E o processo se repete a cada mudança de etapa do calendário da reforma.
Quer saber onde sua margem está em risco? Solicite o Diagnóstico MAPA
Pilar M: Margem real
O primeiro fator é saber quanto realmente sobra.
O erro mais caro na precificação: decidir sem dados de margem real
O maior risco na reprecificação não é errar a margem para mais ou para menos. É decidir sem dados. Muitas empresas definem preços sem dispor de três informações:
- A rentabilidade real de cada item, considerando créditos recuperáveis, custo de entrega, tempo dedicado, comissões, descontos, prazo de recebimento e inadimplência;
- O lucro real da carteira, ou seja, a margem que cada cliente gera, e não apenas o faturamento;
- A reação do mercado, ou seja, quanto do volume de vendas se perde a cada reajuste.
Mapeamento de margem: Os 5 dados que precisam existir antes de qualquer reajuste
- Margem de contribuição por item: impacto fiscal de cada produto ou serviço, comparando a carga atual com a nova.
- Curva ABC por margem líquida: classificação dos clientes pelo resultado financeiro, não pelo faturamento.
- Sensibilidade do volume ao preço: estimativa da queda nas vendas para cada ponto percentual de reajuste.
- Mapeamento de créditos: tributos recuperáveis conforme o regime de cada fornecedor, incluindo os optantes pelo Simples Nacional.
- Três cenários de preço: absorver o custo, repassar parte ou repassar tudo, com o efeito de cada um no resultado.
O ponto central é que a revisão de preços deve começar pela qualidade das informações gerenciais disponíveis para a tomada de decisão. Quanto menor a visibilidade sobre margens, créditos, clientes e comportamento de compra, maior o risco de destruir valor ao tentar proteger resultados.
Pilar A(1): Aproveitamento de créditos
O segundo fator é saber quanto do tributo a empresa consegue recuperar.
Crédito e B2B: o impacto não se limita ao consumidor final
Muita gente acredita que o impacto se concentra no B2C e que, no B2B, o aproveitamento de créditos resolve. É uma leitura incompleta:
- O crédito depende da cadeia de fornecedores. Compras feitas de empresas do Simples Nacional podem gerar créditos menores, pressionando custos e influenciando a escolha de fornecedores.
- Conformidade passa a ter impacto financeiro. O aproveitamento dos créditos depende de documentação correta e do recolhimento dos tributos, algo que o split payment tende a reforçar.
- Há custos de adaptação além da alíquota. Adequação de sistemas, revisão de processos, cadastro de produtos e treinamento das equipes exigem investimento.
Ao longo da transição haverá pressão sobre preços, não só pelas alíquotas, mas pelo custo de se adaptar.
O resultado é que a reforma tributária pode afetar a rentabilidade, a estrutura de custos e a formação de preços das empresas, mesmo em operações B2B.
O que fazer: mapear fornecedores, simular o crédito efetivo por categoria de compra e revisar a estrutura de custos e a formação de preços. A conformidade tributária é apenas uma parte do desafio. A adaptação à reforma exige uma análise integrada dos impactos financeiros, comerciais e operacionais, idealmente conduzida por um comitê interno de transição com apoio especializado da Crescer com Controle.
Pilar P: Percepção de valor
O terceiro fator é o valor que o cliente reconhece. É aqui que marketing e comercial passam a ter papel decisivo, junto com o financeiro e a contabilidade.
Reforma Tributária: o risco de dar descontos sem conhecer os custos
Curtidas, alcance, CTR e CPL medem atenção e custo de aquisição. Nenhuma dessas métricas mostra lucro. Durante a transição, o apelo "compre agora com desconto" traz riscos invisíveis.
- Redução de margem. A empresa pode conceder descontos sem saber como a CBS, o IBS e os créditos alteram o custo real de cada produto ou serviço.
- Dificuldade para reajustar. Promoções frequentes reduzem o preço de referência do cliente e aumentam a resistência a reajustes futuros.
- Risco jurídico. O Código de Defesa do Consumidor proíbe a publicidade enganosa (art. 37) e a elevação de preços sem justa causa (art. 39, X). Um desconto calculado sobre preço elevado artificialmente pode ser questionado.
O que o marketing deve fazer
Nesse cenário, o marketing deixa de ser apenas gerador de demanda e passa a proteger a margem e a rentabilidade. Para isso:
- Posicionamento e diferenciação: tornar a empresa reconhecida por um motivo além do preço.
- Proposta de valor: mostrar por que o cliente deve escolher e permanecer com a empresa mesmo com reajustes.
- Percepção de preço: usar pacotes, comparação de opções e comunicação de valor para sustentar margens sem descontos frequentes.
- Métricas de negócio: acompanhar rentabilidade por cliente, retenção e valor do cliente ao longo do tempo (LTV), e priorizar vendas lucrativas sobre volume.
- Estratégia integrada: produto, preço, praça e promoção definidos em conjunto, com base no comportamento do consumidor. Redes sociais e automação distribuem a mensagem, mas a estratégia vem antes.
Como a reforma muda o papel da área comercial
Se o marketing passa a proteger a margem, o comercial passa a decidir quais clientes a empresa quer manter e em que condições. Isso muda a remuneração, que deve acompanhar a margem e não só o faturamento, e muda a leitura da carteira, que deve ser medida pelo resultado que cada cliente deixa.
Nem todo cliente terá o mesmo destino: alguns comportam o repasse total, outros pedem repasse parcial, outros exigem renegociação, e alguns podem sair da carteira. Qual cliente vai para qual grupo depende dos números de cada empresa. Tratar todos do mesmo jeito costuma ser a forma mais cara de reajustar.
Percepção de valor: por que a reforma exige mais do que "mais leads"
Percepção de valor é o que faz o cliente decidir a compra sem que o preço seja o fator determinante.
Estudo de caso: O que um salão me ensinou sobre valor percebido
Eu quis fazer uma transformação no meu visual e visitei alguns salões perto de casa. A maioria seguiu a mesma receita do marketing digital tático: vídeos de antes e depois e foco em gerar agendamentos rápidos. Isso mostra portfólio, mas não cria diferencial.
No último salão, o profissional sentou, ouviu o que eu buscava, entendeu o meu perfil e apresentou três opções alinhadas ao meu desejo. Foi transparente em cada uma delas. Sobre a opção que mais gostei, ele fez questão de me avisar que o procedimento exigiria liberar a minha agenda para passar o dia todo no salão e passei.
O detalhe: O preço cobrado era 30% maior que a média dos outros estabelecimentos pesquisados e não vi nenhum portfólio do "antes e depois", o agendamento aconteceu antes mesmo de discutir o valor final. Não foi desatenção ao orçamento. Foi uma decisão consciente, sustentada por diagnóstico personalizado, transparência e autoridade. O preço deixou de ser a objeção porque o valor percebido já tinha vencido.
O que esse caso ensina sobre preço, valor e margem
- Diagnóstico antes da oferta. Entender o problema do cliente costuma gerar mais valor do que apresentar um portfólio logo no início da conversa.
- Opções, não imposição. Apresentar caminhos diferentes, alinhados ao perfil e aos objetivos do cliente, aumenta a percepção de controle e reduz a resistência à decisão.
- Transparência sobre o esforço. Explicar claramente o que será necessário para alcançar o resultado esperado fortalece a confiança.
- Autoridade demonstrada no processo. Preços mais altos tendem a ser melhor aceitos quando a competência é percebida antes da apresentação da proposta.
Nesse contexto, a reforma deixa de ser apenas uma mudança fiscal e se torna uma nova forma de gerir negócios. O marketing deixa de ser o setor dos cliques e dos leads e passa a ser ferramenta central da estratégia comercial. Sem percepção de valor, posicionamento claro e diferenciação real, cada reajuste significará perda de margem ou perda de clientes.
No fim, quem protege a margem não é o desconto nem o volume de tráfego. É a preferência do cliente.
Pilar A(2): Ajuste comercial
O quarto fator é como aplicar o novo preço.
Concorrentes com outro regime tributário podem cobrar menos que você
Custos internos mostram o que a empresa precisa cobrar. O mercado mostra o que ela consegue cobrar. O regime tributário de cada concorrente altera a carga e o crédito que o cliente aproveita, e isso influencia o preço final. Antes de reajustar, levante:
- o posicionamento de preços da concorrência;
- o regime tributário provável dos principais concorrentes;
- a reação dos clientes a reajustes anteriores;
- a diferenciação percebida pelo cliente;
- a dependência de descontos para fechar vendas.
Como a reforma tributária pode afetar o reajuste de preços e a retenção de clientes
O custo mais alto que a reforma pode gerar leva muitas empresas a rever preços. O valor do reajuste é só parte da decisão: a forma como ele é apresentado ao mercado pesa na percepção do cliente e na preservação do relacionamento.
Os principais desafios costumam envolver:
- A justificativa do reajuste. Nem todo aumento decorre da reforma. É preciso separar o que é efeito tributário do que vem da estrutura de custos da empresa.
- A percepção de valor. O mesmo reajuste gera reações diferentes conforme o contexto em que é apresentado.
- Aspectos contratuais e comerciais. Condições de reajuste e prazos de comunicação precisam ser considerados antes de qualquer movimento.
- O alinhamento interno. Comercial, financeiro, operações e liderança devem ter a mesma visão dos impactos, para não passar mensagens contraditórias ao mercado.
Por que essa análise vai além da conformidade tributária
A contabilidade é essencial para a conformidade fiscal e para a interpretação das regras. A avaliação dos efeitos sobre custos, preços, rentabilidade e estratégia comercial é um trabalho complementar, que envolve também as áreas comercial e financeira. Por isso, vale estruturar um comitê interno de transição para avaliar riscos e cenários antes de comunicar mudanças aos clientes.
A Crescer com Controle apoia as empresas nesse processo, transformando informações tributárias em decisões gerenciais mais seguras, com foco na rentabilidade e no relacionamento com os clientes.
Reforma Tributária: por que reter a carteira costuma preservar mais caixa do que prospectar
Buscar novos clientes para compensar a perda de margem pode ser um erro de alocação de capital. Aumentar o Custo de Aquisição de Clientes (CAC) no momento em que o caixa sofre a pressão fiscal tende a reduzir a rentabilidade líquida da operação.
A consolidação da percepção de valor protege a margem da empresa por meio de quatro respostas imediatas da base ativa:
- Tolerância ao repasse: aceitação do reajuste de preço sem retaliação por descontos;
- Previsibilidade de receita (LTV): manutenção dos contratos ativos e redução do churn (cancelamento de clientes e contratos);
- Expansão de ticket (Share of Wallet): aumento da frequência e do volume de compras no mesmo cliente, ou seja, maior participação da sua empresa no gasto dele;
- Crescimento com CAC menor: atração de novos negócios por indicação direta da base satisfeita.
Métrica de controle: como medir a eficiência da retenção
A validação dessa estratégia na DRE não depende do faturamento bruto, mas da evolução de cinco indicadores centrais:
- Relação LTV/CAC: eficiência do retorno sobre a base de clientes frente ao custo de captação;
- Taxa de Churn: nível de evasão de contratos pós-reajuste;
- Índice de Aceitação sem Desconto: percentual de clientes que absorveram a nova tabela de preços integralmente;
- Ticket Médio da Base Ativa: capacidade de expansão de receita no mesmo contrato;
- Custo de Retenção por Cliente (CRC): despesa operacional necessária para manter a carteira ativa e adimplente.
Diagnóstico MAPA: quatro pontos que a diretoria precisa responder
A transição tributária exige avaliar se o negócio continua rentável com a nova carga. Se a diretoria não consegue responder com números aos quatro pontos do método MAPA, está decidindo preços sem saber qual margem tem.
1. Margem real (M)
Com CBS e IBS destacados nas notas e créditos sobre as compras, a receita e o custo de cada item mudam. A margem de cada produto, serviço e contrato precisa ser recalculada sobre a receita sem esses tributos, com o custo líquido dos créditos recuperáveis. A margem média da empresa pode esconder itens e contratos que passam a dar prejuízo.
2. Aproveitamento de créditos (A)
O imposto efetivamente pago depende da tributação dos fornecedores. Compras de optantes do Simples Nacional no regime unificado geram crédito limitado de CBS e IBS. Sem mapear o regime de cada fornecedor e cumprir os prazos de opção, a empresa deixa de recuperar créditos a que teria direito.
3. Percepção de valor (P)
Quanto do custo a empresa consegue repassar depende do valor que o cliente reconhece na entrega. Sem esse valor, o cliente compara só preço, e a empresa recorre a descontos e a mais captação para manter o volume. Por isso, vendas e marketing devem ser medidos por indicadores financeiros, como custo de aquisição de clientes (CAC) e valor do cliente ao longo do tempo (LTV).
4. Ajuste comercial (A)
O repasse de preço sem critério leva à perda de clientes lucrativos. É preciso definir tabelas de preço por perfil de cliente e alinhar Financeiro, Comercial e Contábil para conduzir os reajustes a cada etapa do calendário da reforma.
Perguntas frequentes
Como saber quanto do impacto tributário posso repassar ao cliente?
Depende da margem real de cada item e contrato, dos créditos que a empresa recupera e do valor que o cliente reconhece na entrega. Em muitos casos, um repasse parcial, combinado com ganho de valor percebido, preserva mais clientes que o repasse integral.
Todos os clientes devem receber o mesmo reajuste?
Não necessariamente. Clientes com margens, volumes e sensibilidade a preço diferentes justificam condições diferentes. A decisão deve partir da margem que cada um deixa, não do faturamento.
O preço para consumidor final e para empresas segue a mesma lógica?
Não. Empresas que aproveitam crédito comparam o preço sem tributo, e o consumidor final compara o preço total. Na venda ao consumidor final, o preço informado deve ser claro e corresponder ao valor que será efetivamente cobrado.
Como lidar com contratos de longo prazo que atravessam a transição?
A solução está nas cláusulas de reajuste e de revisão. Contratos sem previsão para mudanças tributárias exigem renegociação, e novos contratos devem prever essa revisão. Peça análise jurídica antes de propor mudanças.
A equipe de vendas deve ter metas e comissões diferentes?
Vale rever. Comissão sobre o faturamento bruto pode remunerar o vendedor sobre tributos e estimular descontos que reduzem a margem. Muitas empresas passam a considerar receita líquida, rentabilidade e retenção. Qualquer mudança na remuneração variável deve ser analisada por especialistas jurídicos e trabalhistas.
O que fazer quando o cliente pede desconto depois do reajuste?
Evite reduzir o preço de forma linear. O melhor caminho costuma ser rever o escopo, o pacote ou as condições de pagamento, mantendo a margem. Descontos concedidos sem critério viram referência para as próximas negociações.
Como o marketing deve mudar o discurso e as métricas?
O discurso deve destacar o valor entregue e a diferenciação, e deixar de depender de promoção. As métricas devem incluir lucro por cliente, retenção e valor do cliente ao longo do tempo, além de alcance e cliques.
Como medir se o reajuste funcionou?
Compare, antes e depois, a margem por item, o volume vendido, o cancelamento de clientes e o valor médio por cliente. Reajuste bem-sucedido é o que melhora a margem sem perda relevante de clientes lucrativos.
Quando começar a preparar a revisão de preços?
Agora. Em 2026 os documentos fiscais já mostram CBS e IBS, e esses dados permitem simular cenários. A decisão deve estar pronta antes de 2027, quando a CBS passa a ser cobrada.
Conclusão: reforma tributária e formação de preços
A reforma tributária do consumo altera a carga de impostos, o aproveitamento de créditos e a rentabilidade de cada produto, serviço e contrato. Por isso, a revisão de preços na transição é uma decisão que afeta a margem, a carteira de clientes e a posição da empresa frente à concorrência.
Cada empresa chega ao novo sistema fiscal com uma estrutura diferente de custos, fornecedores, contratos e clientes. Reajustar preços sem conhecer esses números equivale a assumir um risco que o preço, isoladamente, não resolve.
Sua margem resiste ao novo modelo fiscal?
Não perca lucratividade por falta de dados. Fale com a equipe da Crescer com Controle e solicite uma proposta de análise da sua margem pelo Método MAPA.
Leia também – Conteúdos prioritários sobre a Reforma Tributária
Áreas funcionais da empresa
- Como Adequar o ERP à Reforma Tributária: TI e Governança
- Reforma Tributária: O Custo Invisível da Transição
- Reforma Tributária: DRE, EBITDA e Capital de Giro
- NCG na Reforma Tributária: Split Payment e Fleuriet
- Reforma Tributária e Folha de Pagamento: Impacto no IBS/CBS e Margens
- Reforma Tributária e Compras - Procurement e Supply Chain
- Reforma Tributária e Impacto na Área Comercial e Precificação
- Liquidez, Margem e Governança | Tríade do Resultado na Reforma
Impacto direto nos regimes e setores
- Lucro Presumido e Reforma Tributária: Impactos e Regras
- Simples Nacional Híbrido ou DAS
- Simples Nacional Híbrido ou DAS por Setor 2026
Impacto direto na tesouraria
- Split Payment: Riscos no Caixa, Crédito e Estorno na Reforma
- Split Payment no Varejo: O Que É, Cronograma e Impacto no Caixa
- Split Payment e Fluxo de Caixa: Estratégias de Proteção
E muito mais no Blog da Crescer com Controle.
Fontes consultadas: EC 132/2023, LC 214/2025, LC 227/2026, Resolução CGIBS nº 14/2026 e Código de Defesa do Consumidor.
Conteúdo informativo, sujeito a mudanças na legislação. Não substitui consultoria especializada: cada empresa tem particularidades próprias e deve buscar apoio de uma consultoria para suas decisões. A Crescer com Controle não se responsabiliza por decisões tomadas com base neste material.
Atualizado em 03/10/2026