Split Payment em 2027 e 2028: o que já está definido e o que ainda não está e o que muda no seu caixa
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
Split Payment: o que muda e o que não muda
Com o avanço do split payment previsto para 2027 e 2028, compreender a transição entre as regras definidas e as pendentes de regulamentação é fundamental para antecipar impactos na liquidez, adaptar processos de TI e proteger o capital de giro da empresa.
📌 Atualizado em 13/10/2026: O cronograma citado ainda depende de publicação oficial e pode passar por ajustes. Acompanhe as diretrizes da Receita Federal e do Comitê Gestor do IBS (CGIBS).
O que é
O split payment separa o IBS e a CBS no momento da liquidação financeira e os envia diretamente ao Fisco, caindo apenas o valor líquido na conta do fornecedor (arts. 31 a 35 da LC 214/2025).
Em 15/10/2026: só testes
Começa a fase de testes de integração entre os prestadores de serviços de pagamento (PSPs) e a Plataforma Pública do Split Payment.
A Receita Federal informou que:
- o ambiente é controlado e não afeta operações reais nem consumidores;
- nenhuma transação será processada em caráter definitivo;
- os PSPs participantes não estarão sujeitos a penalidades;
- os demais PSPs poderão se inscrever a partir de 16/11/2026.
Na prática: nada muda no recebimento. O valor entra integralmente na conta da empresa. Em 2026, o split payment está em fase de testes técnicos. Os tributos atualmente incidentes sobre o consumo continuam sendo recolhidos pelas regras vigentes.
E em 2027 e 2028?
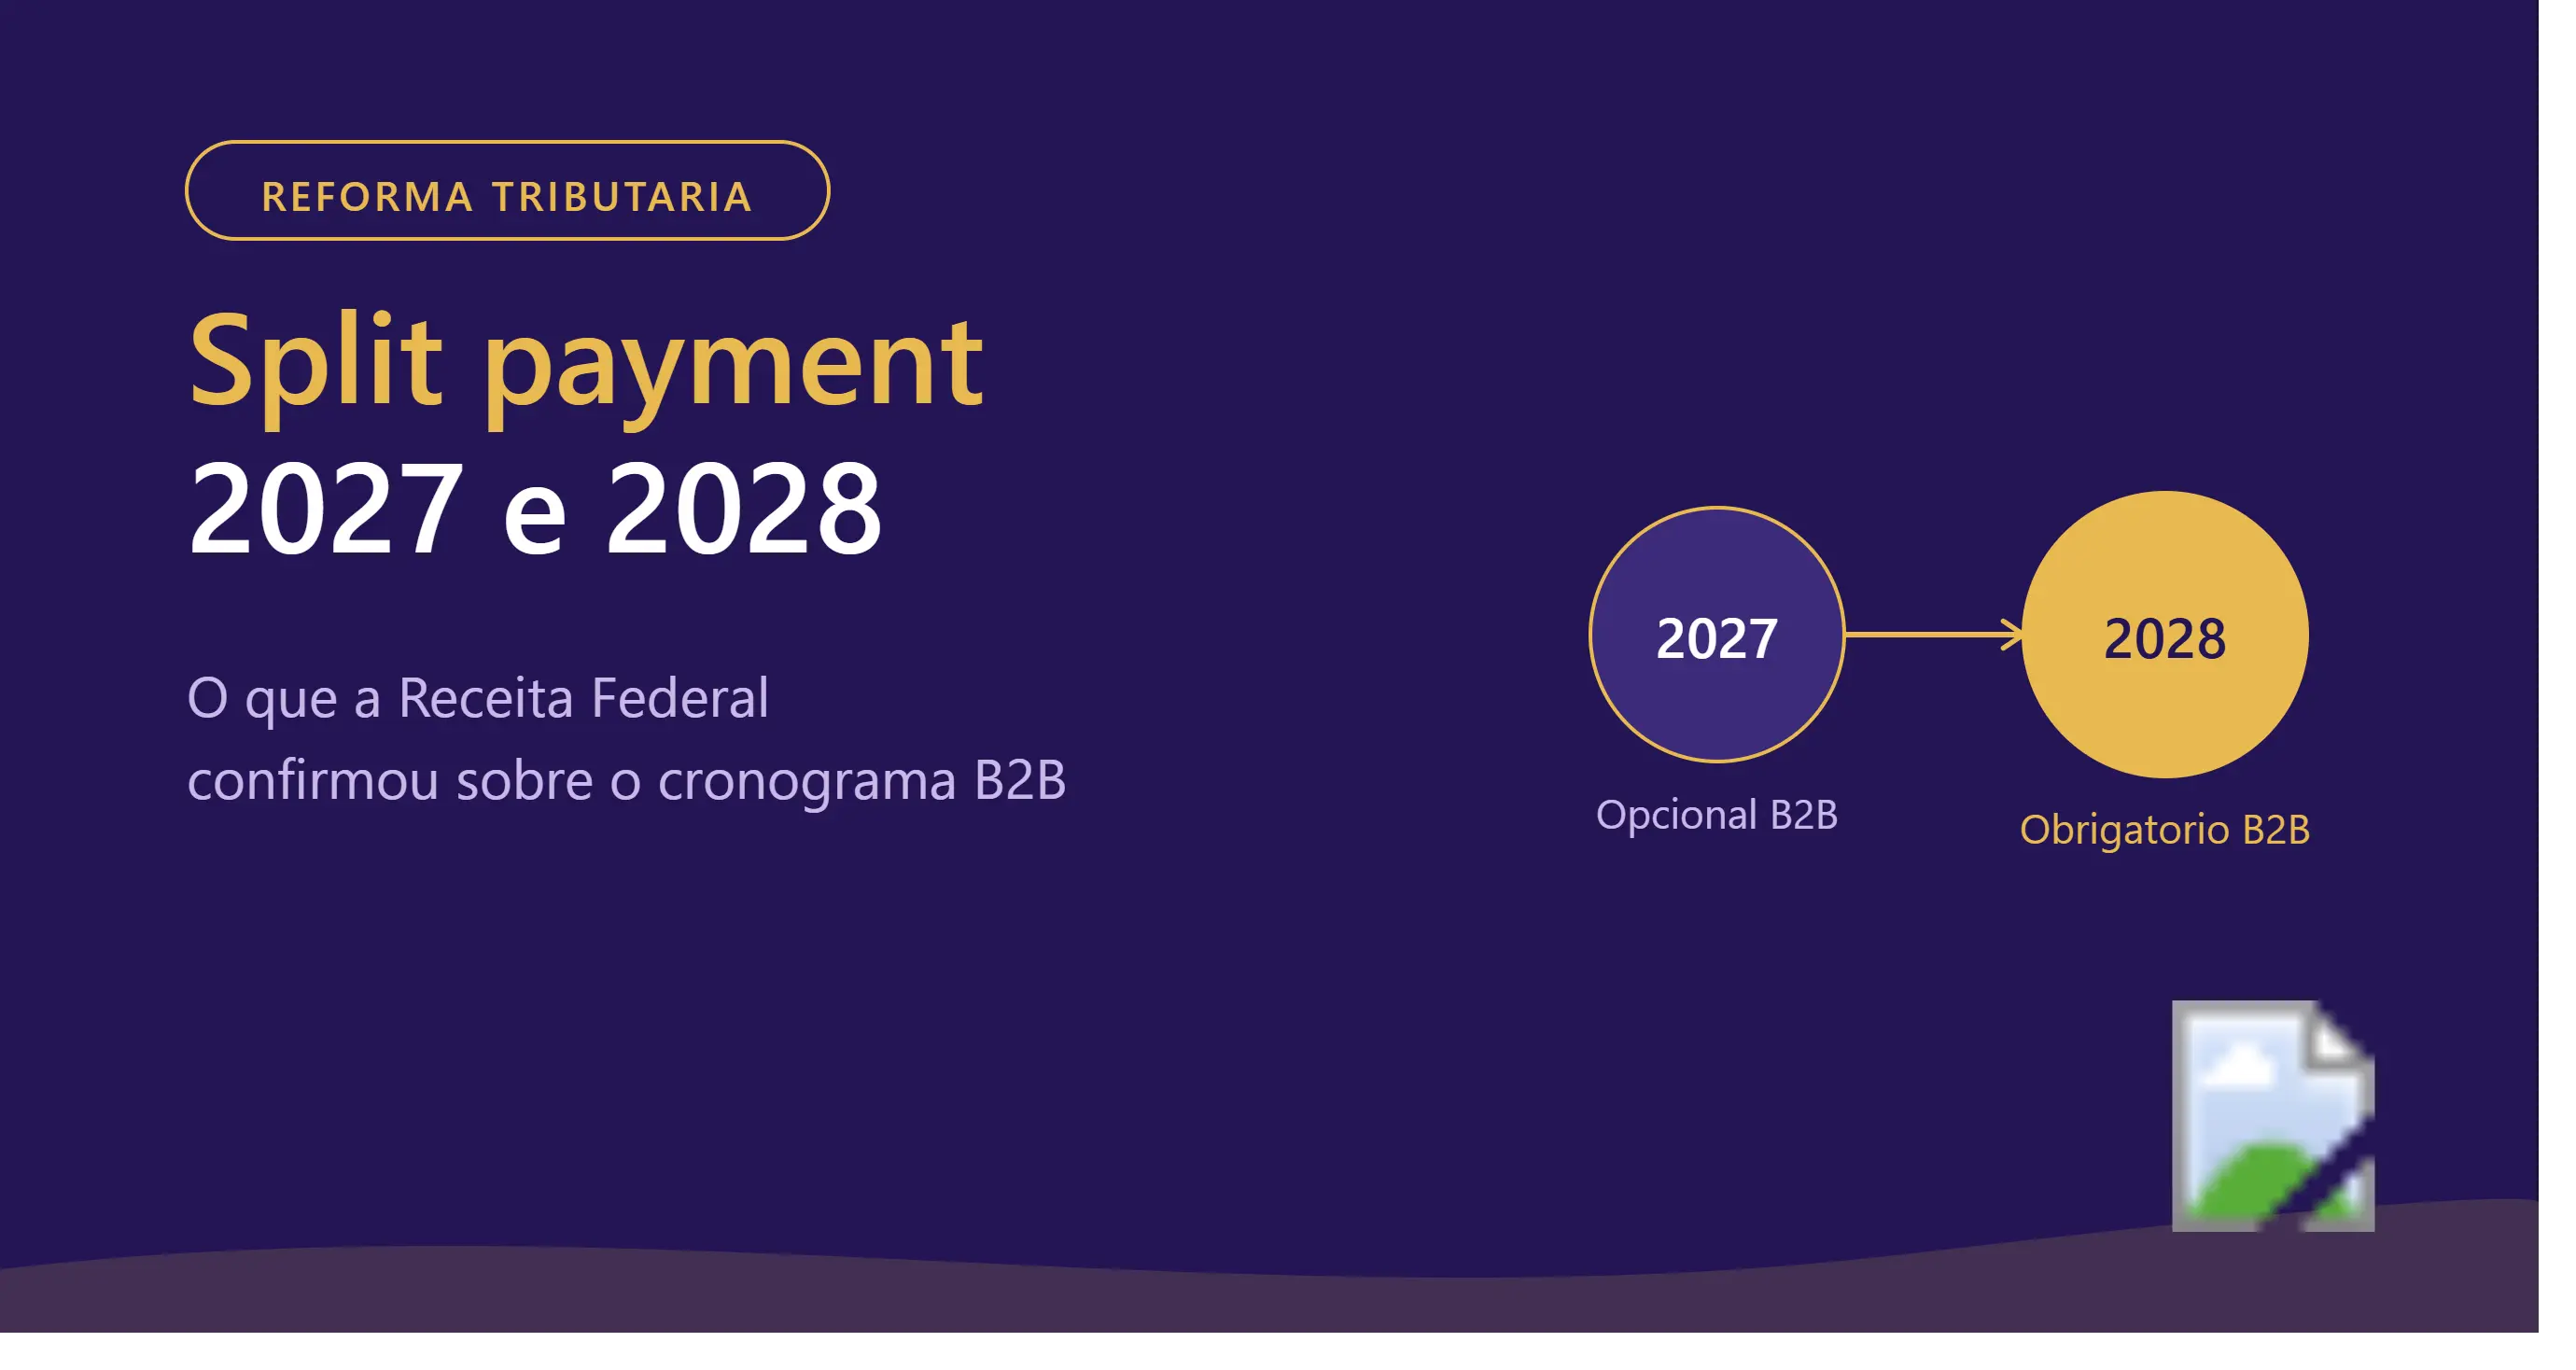
A CBS entra em vigor em 2027, mas o split payment não entra em funcionamento em janeiro de 2027. A implantação depende da regulamentação prevista na LC 214/2025.
|
Quando |
O que se espera |
Base |
|---|---|---|
|
2027 |
Implantação gradual, com expectativa de início pelas operações B2B |
LC 214, art. 35, §2º: ato conjunto definirá a implementação gradual e poderá prever hipóteses de adoção facultativa. |
|
2028 |
Possível início da obrigatoriedade no B2B |
Expectativa mencionada por representantes da Receita em declarações à imprensa. Não há norma que fixe essa data. |
|
B2C |
Sem cronograma definido |
LC 214, art. 35, §1º, e art. 33. |
Como funciona o split payment
No momento em que o pagamento é processado, uma parte do valor vai para o vendedor e outra é direcionada automaticamente ao Fisco. O objetivo é reduzir o intervalo entre a venda e o recolhimento do imposto e liberar créditos tributários mais rápido ao longo da cadeia.
Todos os meios de pagamento vão entrar no split payment?
Não ao mesmo tempo. Embora a Lei Complementar nº 214/2025 e o Decreto nº 12.955/2026 prevejam a aplicação do split payment para a totalidade dos arranjos de pagamento eletrônicos, como Pix, TED, boleto, cartão de crédito, débito, pré-pago e voucher, a implementação será gradual.
A integração começará pelas transferências eletrônicas diretas como boleto, Pix Dinâmico, Pix Automático, Pix Estático, TED e TEF. Cartão de crédito, débito, pré-pago e voucher já estão previstos no Decreto nº 12.955/2026 para o split payment, mas sua integração foi deixada para uma fase posterior. Como o cartão domina o varejo, o calendário do B2C ainda não tem data definida e segue em aberto.
Split Payment em 2027: o que esperar
Segundo informações divulgadas pela Receita Federal, a expectativa é que a implementação do split payment tenha início de forma gradual ao longo de 2027, especialmente nas operações entre empresas (B2B).
No mesmo período, a CBS entra em vigor conforme o cronograma da Reforma Tributária. Já o IBS permanece em fase de transição. Essas mudanças decorrem da própria reforma tributária e não do split payment em si.
Como recolher o CBS antes de o split payment ser obrigatório?
A partir de 2026, os documentos fiscais já trazem os campos relativos ao IBS e à CBS. Com a entrada em vigência plena da CBS em 2027, e enquanto o split payment ainda não for obrigatório, a empresa tem três caminhos principais:
-
Recolhimento tradicional: a empresa calcula o imposto do período e faz o pagamento, abatendo os créditos obtidos nas compras. É o modelo mais parecido com o que existe hoje.
-
Recolhimento pelo comprador (RAD): o comprador assume o pagamento do imposto da operação, garantindo o direito de aproveitar o crédito tributário. Na fase de transição, o RAD é opcional e serve para os casos em que o meio de pagamento ainda não realiza o split automático.
-
Split payment: o imposto é separado e recolhido automaticamente no processamento do pagamento. O mecanismo entra em funcionamento aos poucos, conforme for liberado para cada meio de pagamento.
Além desses caminhos, o recolhimento também poderá ser realizado pela figura do Responsável Tributário (como plataformas digitais e marketplaces que intermediam a venda). Como cada uma dessas modalidades altera as regras de retenção, o fluxo de caixa e a apropriação dos créditos, é essencial acompanhar os regulamentos da Receita Federal e do Comitê Gestor para adequar os processos operacionais e de TI.
Split Payment em 2028: cenário esperado para as operações B2B
Segundo declarações de representantes da Receita Federal, a expectativa é iniciar a obrigatoriedade do split payment nas operações B2B a partir de 2028. No entanto, essa data ainda depende da preparação dos PSPs e da regulamentação prevista na LC 214/2025, não havendo norma que a fixe até o momento.
A expectativa inicial era que a obrigatoriedade pudesse ocorrer já em 2027, juntamente com a entrada em vigor da CBS, mas essa projeção foi revista durante as discussões da implementação.
O que muda para vendas B2C e consumidor final?
-
Forma de pagamento → o cliente continua pagando normalmente com cartão, débito, Pix, boleto ou voucher.
-
Consumidor final → não gera crédito de IBS/CBS e não percebe nenhuma alteração na experiência de compra.
-
Empresa (B2C) → Quando o mecanismo entrar em vigor para o B2C, o imposto passará a ser retido automaticamente no momento em que a empresa recebe pelas vendas, em vez de ser pago por conta própria na apuração mensal.
-
Cronograma B2C → ainda não existe data definida; depende de regulamentação futura.
O que ainda falta ser regulamentado no split payment e na Reforma Tributária?
-
Ato conjunto Receita + Comitê Gestor do IBS ❗ Ainda não publicado no Diário Oficial. O cronograma divulgado é apenas previsão, não norma definitiva, e detalhes operacionais podem mudar até a publicação oficial.
-
Regulamentação do Simples Nacional ❗ A Resolução CGSN nº 186/2026 disciplina apenas a opção pelo regime regular do IBS e da CBS para o primeiro semestre de 2027 (janeiro a junho).
-
Não há norma publicada sobre o segundo semestre.
-
Parte do mercado contábil antecipa uma nova janela de opção em março de 2027 para o período de julho a dezembro, mas isso é apenas expectativa, não regra vigente.
-
Pelo ritmo de publicação da Receita e do CGSN em 2026, é razoável esperar que essa regulamentação saia até o início de 2027.
-
O Simples Nacional e o MEI serão obrigados a usar o split payment?
A aplicação do split payment depende diretamente da opção de regime da empresa:
-
MEI: permanece no regime simplificado próprio, sem opção pelo regime regular de IBS/CBS e totalmente fora do split payment.
-
Simples Nacional no DAS ("Simples puro"): mantendo o modelo simplificado, o IBS e a CBS continuam recolhidos dentro da guia única (DAS), ficando isento do split payment. Contudo, nessa opção, a empresa não gera nem aproveita créditos tributários integrais.
-
Simples Nacional no Regime Híbrido: ao optar pelo recolhimento do IBS e da CBS por fora do DAS (regime regular com apuração de créditos), a empresa fica sujeita ao split payment assim que o mecanismo entrar em vigor para o seu segmento. O DAS permanece apenas para os demais tributos.
A decisão estratégica
Empresas do Simples Nacional (faturamento até R$ 4,8 milhões) devem simular e comparar os dois cenários antes de decidir. Permanecer no "Simples puro" preserva o fluxo de caixa contra a retenção automática do split payment, mas pode reduzir a competitividade junto a clientes B2B que buscam aproveitar créditos tributários. Já a migração para o regime híbrido permite a geração desses créditos, porém expõe a empresa aos impactos do split payment sobre a liquidez.
Atenção: essa decisão não deve ser baseada apenas na possibilidade de gerar créditos tributários. Margem de lucro, perfil dos clientes, prazo médio de recebimento e necessidade de capital de giro podem alterar significativamente o resultado financeiro da escolha. Por isso, a Crescer com Controle recomenda a realização de simulações financeiras e tributárias antes da opção pelo regime, garantindo a tomada de decisão mais segura.
📌 Nota sobre o cronograma: a opção do Simples Nacional pelo regime regular de IBS e CBS tem prazos próprios, definidos por resolução do CGSN e sujeitos a alteração. Consulte o Portal do Simples Nacional para saber os prazos e as condições aplicáveis à sua empresa. O calendário do split payment ainda é uma previsão, com estimativa para o B2B entre 2027 e 2028 e sem data definida para o B2C, dependendo de ato conjunto da Receita e do CGIBS.
Quais são os impactos operacionais e financeiros do split payment no dia a dia da empresa?
-
Fluxo de caixa → hoje o imposto é recolhido no mês seguinte, o que dá uma folga de caixa. Nas operações com split, ele é separado no momento em que cada pagamento é liquidado, e esse prazo deixa de existir.
-
Vendas a prazo → o imposto é separado a cada parcela recebida, e não de uma vez na venda. O risco está no descasamento: o crédito das compras já está disponível, mas o débito só é retido conforme as parcelas entram, o que pressiona o caixa quando o prazo de recebimento é longo.
-
Margem e estoque → negócios com margem apertada ou ciclo de estoque longo sentem mais o impacto, pois perdem o financiamento involuntário do imposto, ou seja, o prazo entre a venda e o recolhimento que hoje ajuda o capital de giro.
-
Custo de capital → pode aumentar a necessidade de crédito bancário ou de antecipação de recebíveis para manter o giro.
-
Gestão financeira → exige mais disciplina na previsão de liquidez e no planejamento de pagamentos.
-
Sistemas e conciliação → ERP e contabilidade precisam se adaptar para conciliar valores recebidos já líquidos do imposto retido.
-
Negociação com fornecedores → pode haver pressão para renegociar prazos, já que a liquidez imediata diminui.
Em resumo: o split payment não reduz a receita da empresa, mas antecipa a saída do imposto e pode afetar o capital de giro conforme os prazos de recebimento, as margens e o perfil dos clientes.
O risco vai além do imposto: empresas que não revisarem processos, sistemas e controles podem enfrentar dificuldades de conciliação, perda de créditos tributários e maior dependência de capital de terceiros. Em alguns casos, uma parametrização incorreta do ERP pode gerar impactos financeiros superiores ao próprio custo da adaptação tecnológica.
Por isso, a preparação antecipada é essencial: a Crescer com Controle realiza simulações para medir os impactos no caixa, avaliar cenários e apoiar decisões estratégicas antes que o mecanismo se torne obrigatório.
Setores com maior exposição aos riscos do split payment
Prestadores de Serviços: Empresas com altos custos fixos, como folha de pagamento e estrutura operacional, podem sentir maior pressão no caixa, já que parte do valor recebido será direcionada automaticamente ao recolhimento do IBS e da CBS.
Indústria e Operações B2B: Negócios com prazos longos de recebimento podem precisar de mais capital de giro, pois a retenção reduz o valor líquido disponível a cada repasse financeiro.
Comércio e Varejo de Ciclo Longo: Empresas que trabalham com parcelamentos e margens reduzidas podem enfrentar desafios de liquidez, especialmente quando a entrega da mercadoria ocorre antes do recebimento integral da venda.
Em resumo: quanto maior a dependência do fluxo de caixa para sustentar a operação, maior tende a ser a sensibilidade da empresa aos efeitos do split payment.
Como se preparar desde já
Mapear a carteira de clientes, revisar a integração do ERP com o financeiro e proteger o caixa na transição da Reforma Tributária não são tarefas para improviso.
Um erro na escolha do regime tributário ou no momento de planejar pode afetar relações com clientes B2B importantes e pressionar o capital de giro. Além disso, uma parametrização incorreta ou um cadastro de produtos mal feito podem fazer a empresa deixar de aproveitar créditos tributários valiosos.
Ler sobre a Reforma Tributária é muito diferente de conduzir a transição na prática dentro do seu negócio. O processo exige tempo, ajustes técnicos e acompanhamento próximo do fluxo de caixa. Ter um parceiro especializado atuando ao lado da sua equipe interna é o que reduz o risco de surpresas na liquidez.
Por que muitas empresas erram na preparação para o split payment?
Porque o desafio não está em compreender a legislação. O desafio está em medir os efeitos reais sobre o caixa, os contratos, a formação de preços, a geração de créditos e a necessidade de capital de giro.
Duas empresas do mesmo setor podem chegar a conclusões completamente diferentes dependendo de sua margem, prazo de recebimento e perfil de clientes. Por isso, a simulação prévia se torna uma etapa essencial da tomada de decisão.
Por que simular antes de decidir: o suporte da Crescer com Controle
Independentemente do seu regime tributário atual Lucro Real, Lucro Presumido ou Simples Nacional, a transição para o novo modelo de IVA Dual (IBS/CBS) exige análises que vão muito além do departamento fiscal.
A decisão sobre como renegociar contratos com fornecedores, ajustar políticas de preços B2B e B2C, absorver o impacto do split payment no capital de giro e redesenhar os processos no ERP envolve múltiplas variáveis interligadas. Uma escolha isolada na área de Compras ou de TI reduz a liquidez disponível e compromete a margem de lucro da empresa inteira.
Em um cenário de tamanha complexidade operacional, tomar decisões estratégicas sem simulações prévias e apoio especializado é um risco desnecessário. A Crescer com Controle atua ao lado da alta gestão para transformar incertezas e dados complexos em clareza estratégica, previsibilidade financeira e segurança operacional para o seu negócio.
Fale com nossos consultores e agende uma simulação estratégica para a sua empresa
Continue lendo: artigos da série sobre Reforma Tributária
Visão executiva, financeira e governança
- Reforma Tributária nas Empresas: Integração, Lucro e Caixa
- Liquidez, Margem e Governança: Tríade do Resultado na Reforma
- Reforma Tributária no Financeiro: Impactos, Riscos e Governança
- Reforma Tributária: DRE, EBITDA e Capital de Giro
Estratégia comercial, precificação e compras
- Reforma Tributária e Precificação: Marketing e Comercial
- Reforma Tributária: Impactos no Comercial e Caixa
- Reforma Tributária e Compras: Procurement e Supply Chain
Sistemas, pessoas e operações
- Como Adequar o ERP à Reforma Tributária: TI e Governança
- Reforma Tributária e Folha de Pagamento: Impacto no IBS/CBS e Margens
- Reforma Tributária: O Custo Invisível da Transição
Regimes, setores e tesouraria
- Lucro Presumido e Reforma Tributária: Impactos e Regras
- Simples Nacional Híbrido ou DAS
- Split Payment: Cronograma Oficial 2027-2028 da Receita
- Split Payment: Riscos no Caixa, Crédito e Estorno na Reforma
- Split Payment e Fluxo de Caixa: Estratégias de Proteção
- Split Payment no Varejo: Fim do Float e Impacto no Caixa
- Split Payment: Caixa, Contratos e Tributação nos Serviços
E muito mais no Blog da Crescer com Controle.
Base legal e fontes oficiais:
EC nº 132/2023; LC nº 214/2025 (arts. 31 a 36) e LC nº 227/2026; LC nº 123/2006; Decreto nº 12.955/2026; Resoluções CGIBS nº 6/2026 e nº 17/2026; Resoluções CGSN nº 186/2026 e nº 194/2026; Atos Conjuntos RFB/CGIBS nº 2/2026, nº 4/2026 e nº 5/2026; Comunicados RFB (30/09 e 09/10/2026). Portais: consumo.tributos.gov.br e cgibs.gov.br.
Nota Informativa
Este conteúdo é estritamente informativo e baseado no cenário regulatório do momento, estando sujeito a atualizações legislativas. Ele não substitui uma consultoria especializada para a avaliação dos impactos específicos na sua operação.