
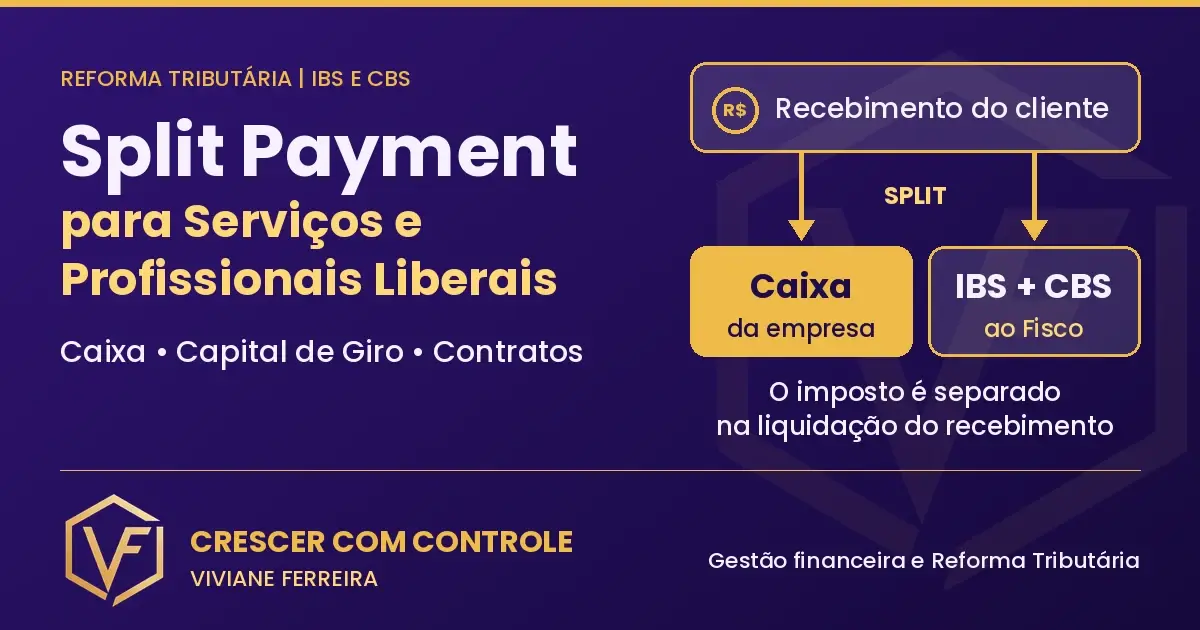
Split Payment: o que muda no caixa de empresas de serviços e profissionais liberais
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
Split payment: testes começam sem retenção de imposto
O split payment entra em fase de testes em 15 de outubro de 2026, mas sem qualquer retenção ou recolhimento de tributos. Nessa etapa, a Receita Federal e o CGIBS testarão a integração entre os prestadores de serviços de pagamento (PSPs) e a Plataforma Pública do Split Payment.
Os testes envolvem apenas a troca de informações operacionais, sem efeitos financeiros para empresas, profissionais liberais ou consumidores. Os demais PSPs poderão ingressar no ambiente de homologação a partir de 16/11/2026.
Na prática, nada muda no recebimento em 15/10. O valor continua entrando integralmente na conta da empresa, e os tributos seguem sendo apurados e recolhidos pelas regras atuais.
Também não haverá obrigatoriedade do split payment em janeiro de 2027. A implementação será gradual e inicialmente concentrada nas operações entre empresas (B2B). Segundo comunicado da Receita Federal, a obrigatoriedade do mecanismo nessas operações foi postergada para 2028, permanecendo sujeita à regulamentação aplicável.
O que realmente importa para prestadores de serviços, clínicas, escritórios e profissionais liberais é o impacto financeiro da mudança. Quando o sistema entrar em operação, o IBS e a CBS passarão a ser segregados no momento do recebimento. Isso não altera a alíquota dos tributos, mas reduz o caixa disponível, porque o valor do imposto deixa de permanecer temporariamente na empresa.
Por isso, mesmo com a implementação gradual, já vale avaliar os possíveis efeitos sobre caixa, capital de giro, contratos e regime tributário.
Como o split payment funciona: procedimento padrão e simplificado
O split payment funciona por dois modelos.
No procedimento padrão, a retenção é calculada com base nas informações da operação. Já os créditos de IBS e CBS continuam influenciando o valor final dos tributos apurados pela empresa.
No simplificado, aplica-se um percentual pré-definido sobre o pagamento. Como esse percentual pode ser maior do que o imposto devido, eventual excesso é devolvido ao fornecedor em até três dias úteis após a apuração.
Na fase inicial, o mecanismo contempla pagamentos por boleto, Pix, TED e TEF, enquanto as operações com cartão ainda dependem de regulamentação específica.
Como IBS e CBS serão recolhidos além do split payment?
O split payment é apenas uma das formas de recolhimento do IBS e da CBS. Durante a transição, diferentes mecanismos podem coexistir, e cada um produz um impacto direto sobre o fluxo de caixa da empresa:
|
Mecanismo de Recolhimento |
Como Funciona |
Efeito no Caixa |
|
Compensação de Créditos |
Os créditos das compras reduzem os débitos das vendas (CBS com CBS e IBS com IBS). |
Reduz o saldo final a pagar e em empresas de serviços, onde os créditos costumam ser menores, o benefício tende a ser mais limitado. |
|
Pagamento pelo Contribuinte |
A empresa apura o saldo mensalmente e faz o recolhimento até o último dia útil do mês seguinte. |
Preserva o capital de giro, mantendo o dinheiro disponível no caixa até a data de vencimento. |
|
Split Payment |
O tributo é separado automaticamente na liquidação do pagamento (inclusive de forma proporcional em vendas parceladas). |
O desembolso ocorre no momento exato do recebimento. Elimina o intervalo de tempo entre receber do cliente e pagar o imposto. |
|
RAD (Recolhimento pelo Adquirente) |
O comprador sujeito ao regime regular recolhe o tributo quando o meio de pagamento não permite o split payment. |
O prestador de serviços não realiza o desembolso direto nessa operação específica. |
|
Responsável Tributário |
A legislação atribui a terceiros (como plataformas digitais ou intermediadores) a responsabilidade pelo recolhimento do imposto. |
A retenção e o desembolso ficam concentrados no terceiro definido em lei. |
Atenção ➤ A retenção automática não elimina a responsabilidade do contribuinte. Diferenças de apuração, saldos remanescentes e inconsistências continuam exigindo conferência rigorosa entre as notas fiscais emitidas, os valores retidos e os montantes efetivamente recebidos.
Calendário do split payment: testes, implementação e obrigatoriedade
A implantação do split payment será gradual. Veja o que está previsto até o momento:
- 2026: fase de testes ➤ As alíquotas de 0,9% para a CBS e 0,1% para o IBS aparecem apenas destacadas nos documentos fiscais e podem ser compensadas com PIS e Cofins. Não há retenção financeira.
- Setembro de 2026 ➤ Aprovação dos manuais de operações e de integração da Plataforma Pública do Split Payment.
- 15/10/2026 ➤ Início dos testes de integração entre os prestadores de serviços de pagamento (PSPs) e a plataforma da Receita Federal e do CGIBS. Nenhuma transação produz efeito financeiro ou retenção de tributos.
- 16/11/2026 ➤ Abertura das inscrições dos demais PSPs para o ambiente de homologação.
- Janeiro de 2027 ➤ Vigência definitiva da CBS (extinção do PIS/Cofins) e início do RAD como alternativa ao split payment.
- 2027 (em diante) ➤ Início gradual e progressivo do split payment nas operações entre empresas (B2B), conforme regulamentação e cronograma dos órgãos competentes.
- 2028 ➤ Segundo a Receita Federal, a obrigatoriedade do split payment nas operações B2B foi postergada dependendo de regulamentação específica.
- Sem data definida ➤ A aplicação do split payment para consumidor final (B2C), operações com cartão, meios pré-pagos e vouchers ainda depende de regulamentação futura.
Apuração assistida: o Fisco calcula, você controla
Com a apuração assistida, a tendência é que IBS e CBS sejam calculados a partir das informações já registradas em documentos fiscais, pagamentos e créditos tributários.
Isso aumenta a importância da governança das informações.
Cadastro incorreto, erros na emissão da NFS-e ou falhas na conciliação entre faturamento e recebimentos podem gerar divergências que exigirão correção posterior.
Para empresas de serviços, o impacto é menos tributário e mais operacional: processos de faturamento, financeiro, contabilidade e tecnologia precisam conversar entre si para que os valores apurados reflitam a realidade da operação.
Em outras palavras, a apuração assistida transforma qualidade da informação e controle interno em fatores cada vez mais relevantes para o caixa e para a gestão tributária.
Faturamento, NFS-e e caixa
A Reforma Tributária aproxima áreas que muitas empresas ainda tratam de forma separada: comercial, faturamento, financeiro e fiscal.
Com a integração da NFS-e ao IBS e à CBS, a qualidade das informações e o alinhamento entre essas áreas passam a ter impacto direto sobre a gestão financeira.
Por isso, empresas que dependem de contratos recorrentes, medições, faturamento parcelado ou prazos longos de recebimento tendem a precisar de processos mais integrados para reduzir riscos operacionais e financeiros durante a transição.
Por que o impacto é maior na prestação de serviços?
No procedimento padrão, a retenção é calculada com base na operação. Para prestadores de serviços, os créditos costumam ser menores, o que tende a aumentar o impacto no caixa.
Soma-se a isso o descasamento entre faturamento e caixa: o imposto é devido quando o serviço é fornecido (em contratos de execução continuada, quando cada parcela se torna exigível), e a nota fiscal é emitida nesse momento, mas a retenção só acontece quando o cliente paga. Se houver atraso ou inadimplência, o impacto sobre o caixa tende a aumentar. Isso porque o split payment não substitui a apuração tributária nem elimina a responsabilidade do contribuinte por eventuais saldos a recolher.
Fluxo de caixa projetado e capital de giro: por que passam a ser prioridade
Conciliar o extrato bancário mostra apenas o passado. Com o split payment, entender os próximos recebimentos e desembolsos torna-se fundamental para preservar a liquidez da empresa.
Ao reduzir o intervalo entre o recebimento da receita e o recolhimento dos tributos, o novo modelo torna o caixa mais sensível a fatores como:
- inadimplência e atrasos de clientes;
- sazonalidade das vendas;
- concentração de carteira;
- contratos de longo prazo.
Nesse cenário, dimensionar adequadamente a necessidade de capital de giro deixa de ser apenas uma questão financeira e passa a ser uma decisão estratégica de liquidez, crescimento e sustentabilidade do negócio.
Mapear a operação hoje é a única forma prática de antecipar o impacto real da Reforma Tributária. Isso significa que a adaptação não pode ficar isolada na área fiscal: Compras, Comercial, Financeiro, TI, Jurídico, Contabilidade e Alta Gestão passam a responder juntos pelos resultados e pela liquidez do negócio.
Dependência bancária: um efeito pouco discutido
Empresas que hoje utilizam o intervalo entre receber do cliente e recolher os tributos para financiar parte da operação podem passar a depender mais de:
- limite bancário;
- antecipação de recebíveis;
- FIDCs;
- crédito para capital de giro.
Isso não aumenta a carga tributária, mas pode elevar o custo financeiro e reduzir margens.
Quais fatores definem o impacto do split payment no caixa?
Quatro fatores definem a intensidade do impacto do split payment sobre o caixa da empresa:
-
Estrutura de custos e fornecedores: quanto menos créditos de IBS e CBS a operação gera, maior tende a ser o valor retido na liquidação.
- Prazo de recebimento e inadimplência: quanto mais longo for o ciclo entre faturar e receber, maior tende a ser a pressão sobre o caixa e a necessidade de capital de giro.
-
Composição da carteira: o split payment começa nas operações B2B. Por isso, empresas com maior concentração de clientes empresariais tendem a sentir os efeitos primeiro.
- Regime e enquadramento tributário: empresas sujeitas ao regime regular do IBS e da CBS, incluindo optantes do Simples que escolherem o regime regular, Lucro Presumido, Lucro Real e atividades com redução de 30% ou 60%, podem apresentar impactos diferentes sobre créditos, retenções e fluxo de caixa.
Quem tem direito à redução de 30% e 60% no IBS e na CBS?
A Lei Complementar nº 214/2025 prevê uma redução de 30% para determinadas profissões regulamentadas (art. 127) e uma de 60% para determinados serviços de saúde (art. 130). Há outras hipóteses de redução de 60%, como as de educação e de dispositivos médicos, que não são tratadas aqui.
-
30% (art. 127): vale para os serviços de 18 profissões listadas na lei, que exercem atividades intelectuais de natureza científica, literária ou artística e são fiscalizadas por conselho profissional. Alcança pessoas físicas e sociedades profissionais que cumpram os requisitos legais.
-
60% (art. 130): vale para os serviços de saúde humana do Anexo III, identificados pela classificação NBS, como serviços hospitalares, médicos e de diagnóstico. O benefício depende do serviço prestado, e não apenas da profissão de quem o presta.
ISS fixo das sociedades uniprofissionais: o que muda e quando
Sociedades uniprofissionais (SUPs), como escritórios de advocacia, contabilidade e determinadas sociedades médicas, costumam recolher ISS em valor fixo por profissional, independentemente do faturamento, conforme as regras de cada município.
Com a Reforma Tributária, essa lógica muda gradualmente. O ISS permanece integralmente vigente em 2027 e 2028, passa por uma redução progressiva entre 2029 e 2032 e é extinto em 2033.
Para muitas sociedades que hoje recolhem ISS fixo por sócio, a principal mudança pode não estar na alíquota, mas no salto entre uma tributação baseada em valor fixo e outra vinculada ao faturamento. Dependendo da receita da operação, o aumento da carga financeira pode ser relevante mesmo nos casos em que exista redução de 30% ou 60%.
Por isso, escritórios, clínicas e demais sociedades profissionais que hoje se beneficiam do ISS fixo tendem a estar entre aquelas que mais precisam medir antecipadamente a exposição financeira da transição.
O que observar para garantir o benefício?
-
Não é automático: a redução depende do serviço efetivamente prestado. Não basta ter registro em um conselho profissional. A atividade exercida precisa estar relacionada à profissão beneficiada pela lei. Por exemplo, um administrador que atua com marketing digital pode não ter direito ao benefício, porque a redução não acompanha a profissão, mas o serviço efetivamente prestado.
-
A lista é fechada: ter conselho de classe não basta. A profissão precisa estar entre as previstas na lei. Atividades como desenvolvimento de software, por exemplo, ficam fora da redução de 30%.
-
Médicos: não estão na regra dos 30%. Os serviços de saúde possuem tratamento próprio e podem ter redução de 60%, desde que estejam enquadrados nas atividades previstas no Anexo III.
-
Sociedades profissionais: o benefício não decorre apenas da presença de um sócio com registro em conselho profissional. A empresa deve atender aos requisitos legais aplicáveis, incluindo a atuação direta dos sócios na atividade exercida.
-
Procedimentos estéticos: nem todo procedimento estético tem redução de 60%. O enquadramento depende da atividade prevista na legislação e da classificação utilizada na nota fiscal.
-
Clientes empresa (B2B): o valor do crédito tributário recebido pelo cliente depende da forma de tributação do fornecedor. Profissionais e sociedades com redução de 30% ou 60%, assim como empresas do Simples Nacional que mantiverem IBS e CBS no DAS, tendem a transferir menos crédito do que empresas sujeitas ao regime regular. Em alguns mercados, isso pode influenciar preços, contratos e competitividade.
-
Nanoempreendedor: a pessoa física com faturamento anual inferior a R$ 40,5 mil e que não é MEI não recolhe IBS nem CBS. Acima desse limite, passa a ser contribuinte. Para motoristas de aplicativo e entregadores, a legislação considera apenas uma parcela da receita recebida para fins desse cálculo, observadas as regras específicas aplicáveis.
Split payment em clínicas, escritórios e estruturas compartilhadas: repasses e dupla retenção
Em estruturas nas quais a empresa recebe valores e posteriormente repassa parte da receita a profissionais parceiros, uma preocupação importante é evitar que o mesmo valor seja considerado mais de uma vez na apuração ou na retenção do IBS e da CBS.
Dois pontos merecem atenção:
- Documentação dos serviços: o profissional parceiro deve emitir sua própria NFS-e pelos serviços prestados, permitindo a correta identificação da operação e a compensação dos créditos cabíveis.
-
Repasses segregados: a forma como bancos, instituições de pagamento e demais participantes tratarão operações com faturamento compartilhado ainda depende de regulamentação complementar da Receita Federal e do Comitê Gestor do IBS. O objetivo é evitar que o mesmo valor seja considerado tanto na retenção da estrutura central quanto na do profissional parceiro.
Atendimento a pessoas físicas (B2C)
O split payment ainda não tem data definida para operações com consumidor final. Por isso, pagamentos realizados por pessoas físicas continuam seguindo o modelo atual, sem retenção automática de IBS e CBS na liquidação.
Isso significa que empresas com predominância de vendas ao consumidor final, como varejistas, e-commerces, academias, clínicas, consultórios e diversos prestadores de serviços, tendem a ter mais tempo para se adaptar do que organizações cuja receita depende principalmente de clientes empresariais (B2B).
Faturamento para empresas, operadoras de planos de saúde e órgãos públicos (B2B)
O cronograma inicial do split payment está concentrado nas operações entre empresas (B2B). Por isso, negócios com faturamento relevante para empresas, operadoras de saúde e órgãos públicos tendem a ser os primeiros a conviver com os efeitos práticos do novo modelo.
Para organizações que trabalham com margens apertadas, contratos de longo prazo ou recebimento parcelado, isso pode aumentar a necessidade de capital de giro e reduzir a folga de caixa.
Estorno, cancelamento e antecipação: quem devolve e em quanto tempo
Nem toda operação termina exatamente como foi faturada. Cancelamentos, devoluções, falhas operacionais e antecipações de recebíveis podem gerar ajustes na retenção do IBS e da CBS.
-
Falha na consulta à plataforma: quando o sistema de pagamento não consegue consultar os dados necessários para calcular o imposto, pode ser aplicada uma retenção provisória. Se o valor retido for maior do que o devido, a diferença é devolvida ao fornecedor após a apuração.
-
Cancelamento ou devolução: quando uma venda ou prestação de serviço é cancelada depois da retenção do imposto, os valores podem ser devolvidos ao fornecedor conforme os procedimentos e prazos previstos na regulamentação.
-
Antecipação de recebíveis: operações com factoring, FIDC ou fintechs não transferem a responsabilidade tributária. Mesmo após antecipar o recebimento, a empresa continua responsável por eventuais diferenças, ajustes ou estornos relacionados ao tributo.
Embora essas situações não façam parte da rotina da maioria das operações, elas podem gerar efeitos temporários sobre o caixa e merecem atenção em contratos e processos financeiros.
Contratos e honorários: onde podem surgir riscos para caixa, margem e tributação
A Reforma Tributária amplia a importância de pontos contratuais que hoje passam despercebidos em muitas empresas de serviços e estruturas profissionais.
Os principais pontos de atenção são:
-
Contratos de longo prazo: faturamento, recebimento e recolhimento dos tributos podem ocorrer em momentos diferentes.
-
Inadimplência: atrasos de clientes tendem a aumentar a exposição financeira da operação.
-
Reajustes tributários: mudanças de alíquotas e regras durante a transição podem afetar a rentabilidade de contratos firmados anteriormente.
-
Honorários de êxito: o momento da geração da receita nem sempre coincide com o momento do recebimento e da tributação.
-
Antecipação de recebíveis: operações que envolvem terceiros podem exigir atenção aos reflexos financeiros e tributários em caso de cancelamentos, devoluções ou ajustes posteriores.
O impacto desses fatores varia conforme o modelo de negócio, a carteira de clientes, os prazos negociados e a estrutura financeira da empresa. Por isso, contratos que hoje parecem adequados podem produzir efeitos muito diferentes quando analisados sob a lógica do IBS, da CBS e do split payment.
Simples Nacional e split payment: regime tradicional ou híbrido?
A Reforma Tributária criou uma decisão relevante para empresas do Simples Nacional que atendem clientes empresariais: permanecer com IBS e CBS dentro do DAS ou optar pelo regime regular desses tributos.
Duas opções para o optante do Simples
-
Regime tradicional (IBS e CBS no DAS): mantém a simplicidade operacional do Simples Nacional, mas transfere ao cliente empresa apenas o crédito previsto para esse modelo. Dependendo do setor, isso pode reduzir a competitividade em operações B2B.
-
Regime regular (ou híbrido): a empresa permanece no Simples para os demais tributos, mas apura IBS e CBS pelas regras do regime regular. Com isso, passa a transferir créditos integrais aos clientes empresariais, porém também se sujeita às regras do novo sistema, incluindo os efeitos do split payment.
O MEI continua com o recolhimento simplificado e não participa dessa escolha.
Prazos para decisões que produzem efeitos em 2027
Empresas que ainda não definiram sua estratégia para IBS e CBS precisam observar os prazos estabelecidos para a transição:
-
Até 15/10/2026: opção pelo Simples Nacional para 2027.
-
Até 30/10/2026: opção pelo regime regular de IBS e CBS para o primeiro semestre de 2027 e regularização de pendências que impeçam o ingresso no Simples.
-
De 3/11 a 20/12/2026: janela para cancelamento da opção realizada. Após esse período, a decisão torna-se irretratável para o respectivo período.
-
Março de 2027: nova oportunidade de opção pelo regime regular, com efeitos a partir de 1º/07/2027.
-
Empresas em início de atividade: seguem as regras específicas aplicáveis no momento da abertura do CNPJ.
Mais importante do que o prazo: a escolha
A decisão não é apenas tributária. Ela pode afetar o crédito transferido aos clientes, a competitividade comercial, a dinâmica de caixa e a exposição aos mecanismos do novo sistema.
Por isso, empresas com faturamento relevante para outras empresas (B2B) tendem a se beneficiar de uma avaliação prévia dos impactos financeiros e comerciais antes de formalizar sua opção.
Receita bruta e teto do Simples Nacional
Um ponto pouco comentado da Reforma Tributária é que a opção pelo regime regular de IBS e CBS não retira a receita da empresa do cálculo do Simples Nacional.
O faturamento continua contando normalmente para fins de enquadramento. O que fica fora da receita bruta são os valores de IBS e CBS recolhidos pelo regime regular, evitando que os próprios tributos aumentem artificialmente a base utilizada para verificar o limite de permanência no Simples.
Exemplo hipotético
Imagine uma empresa que realiza uma venda de R$ 100.000.
Atenção: os números abaixo são apenas ilustrativos. Foi usada uma alíquota hipotética de 26,5% de IBS e CBS combinados, sem considerar créditos nem reduções de 30% ou 60%. A alíquota efetiva de cada operação pode ser diferente.
Nessa operação, calcula-se um valor hipotético de IBS e CBS de R$ 26.500 (26,5% sobre R$ 100.000), recolhido pelo regime regular.
- Receita da venda: R$ 100.000
- IBS e CBS (hipotético, a 26,5%): R$ 26.500
O que conta para o limite do Simples?
› Entra no limite: os R$ 100.000 da venda.
› Fica fora: os R$ 26.500 de IBS e CBS, que não são somados à receita bruta.
Ou seja, a empresa continua computando normalmente a receita da operação. O benefício está em evitar que os novos tributos aumentem artificialmente a base utilizada para verificar o limite de R$ 4,8 milhões do Simples Nacional.
Para empresas próximas ao teto do regime, essa é mais uma variável que merece ser considerada na escolha entre manter IBS e CBS no DAS ou optar pelo regime regular.
Lucro Presumido e Lucro Real: já no regime regular
Empresas do Lucro Presumido e do Lucro Real já estão no regime regular do IBS e da CBS. Isso permite gerar créditos integrais para clientes B2B e aplicar as reduções de 30% ou 60% quando cabíveis.
Por outro lado, também estão entre as primeiras a sentir os efeitos do split payment, que podem influenciar o fluxo financeiro, a formação de preços, a rentabilidade e as relações contratuais.
Para muitas empresas do Lucro Presumido, a principal mudança estará menos na alíquota e mais na gestão. O modelo atual oferece relativa simplicidade e previsibilidade, enquanto o novo sistema exige maior integração entre as áreas fiscal, financeira, comercial, faturamento, cobrança e tecnologia.
Entender antecipadamente os impactos sobre processos, capital de giro e rentabilidade pode evitar ajustes mais caros durante a implantação da Reforma Tributária. É esse tipo de diagnóstico que orienta o trabalho da Crescer com Controle.
Split payment: ameaça real ou falha de planejamento financeiro?
Depende.
O impacto costuma ser menor do que muitos imaginam para empresas que já trabalham com previsibilidade financeira e não dependem do intervalo entre faturar e recolher tributos para financiar a operação.
Por outro lado, o risco tende a ser maior para negócios com carteira concentrada em clientes empresariais (B2B), contratos de longo prazo, recebimentos parcelados, inadimplência elevada ou forte dependência do capital de giro gerado pelo prazo entre o faturamento e o pagamento dos tributos.
Como o mecanismo ainda está em fase de testes e sua implantação será gradual, o principal desafio neste momento não é a retenção em si, mas identificar onde a operação pode se tornar mais vulnerável durante a transição da Reforma Tributária.
Diagnóstico de exposição financeira à Reforma Tributária
Cada empresa será impactada de forma diferente pela Reforma Tributária. A combinação entre clientes, contratos, prazos de recebimento, estrutura de custos, regime tributário e modelo operacional pode produzir efeitos que não aparecem em análises genéricas.
A Crescer com Controle ajuda empresas a conectar os impactos da Reforma Tributária entre diferentes áreas do negócio. Uma decisão comercial pode afetar o crédito do cliente. Uma mudança contratual pode alterar a rentabilidade. Um ajuste tributário pode pressionar o caixa. E uma falha de integração pode gerar problemas no faturamento, na cobrança ou na apuração dos tributos.
O objetivo do diagnóstico é identificar como essas mudanças se conectam dentro da operação e quais efeitos podem produzir sobre resultados, processos e tomada de decisão.
➤ Se você quer entender como a Reforma Tributária pode afetar a sua empresa além da área fiscal, a Crescer com Controle pode ajudar. Nosso foco é transformar regras tributárias em decisões práticas de gestão, com visão sistêmica, integração entre áreas, gestão financeira e estratégia. Fale com um especialista agora mesmo!
Perguntas frequentes
O split payment também valerá para vendas a pessoas físicas (B2C)?
Como saber se a Reforma Tributária pode impactar minha empresa?
O impacto depende de fatores como clientes, contratos, prazos de recebimento, estrutura de custos, regime tributário e modelo operacional. Por isso, empresas do mesmo setor podem sentir efeitos muito diferentes sobre caixa, margem, competitividade e crescimento.
A redução de 30% vale para qualquer profissão com diploma universitário?
Não. A redução de 30% vale apenas para as profissões listadas na Lei Complementar nº 214/2025. Ter formação superior ou conselho de classe não é suficiente para ter direito ao benefício.
O split payment vai aumentar meus impostos?
Não necessariamente. Em regra, o split payment altera o momento do recolhimento do tributo, e não a alíquota. Para muitas empresas, o principal impacto tende a ocorrer no caixa, na liquidez e na necessidade de capital de giro.
O fim do ISS fixo pode aumentar a carga tributária das sociedades uniprofissionais?
Sim, em muitos casos pode.
Sociedades que hoje recolhem ISS por valor fixo por profissional podem passar a conviver com uma tributação mais sensível ao faturamento. O impacto real dependerá da atividade, da receita e do enquadramento de cada operação.
Continue lendo: artigos da série sobre Reforma Tributária
Visão executiva, financeira e governança
- Reforma Tributária nas Empresas: Integração, Lucro e Caixa
- Liquidez, Margem e Governança: Tríade do Resultado na Reforma
- Reforma Tributária no Financeiro: Impactos, Riscos e Governança
- Reforma Tributária: DRE, EBITDA e Capital de Giro
Estratégia comercial, precificação e compras
- Reforma Tributária e Precificação: Marketing e Comercial
- Reforma Tributária: Impactos no Comercial e Caixa
- Reforma Tributária e Compras: Procurement e Supply Chain
Sistemas, pessoas e operações
- Como Adequar o ERP à Reforma Tributária: TI e Governança
- Reforma Tributária e Folha de Pagamento: Impacto no IBS/CBS e Margens
- Reforma Tributária: O Custo Invisível da Transição
Regimes, setores e tesouraria
- Lucro Presumido e Reforma Tributária: Impactos e Regras
- Simples Nacional Híbrido ou DAS
- Split Payment: Riscos no Caixa, Crédito e Estorno no Varejo e Serviços
E muito mais no Blog da Crescer com Controle.
Base legal e fontes oficiais
Aviso: Conteúdo informativo baseado na regulamentação de 12/10/2026 (sujeito a alterações). Não substitui consultoria especializada para avaliação individual dos impactos da Reforma Tributária.