Reforma Tributária e crédito amplo: por que uma mudança de regime sem gestão estratégica pode gerar falsa economia tributária
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
Com a Reforma Tributária, muitas empresas do Simples Nacional passaram a se perguntar se vale a pena mudar de regime em busca de maior aproveitamento de créditos tributários.
A resposta é simples: não necessariamente.
O principal erro é acreditar que mais créditos significam, automaticamente, menos impostos e mais lucro. Na prática, a economia tributária depende de fatores muito mais amplos, como a cadeia de fornecedores, a estrutura de custos, a capacidade de geração de créditos, os impactos no caixa e os custos de adaptação ao novo modelo tributário.
Esse debate envolve dois caminhos. Algumas empresas analisam migrar para o Lucro Presumido ou o Lucro Real. Outras avaliam permanecer no Simples Nacional e optar por recolher IBS e CBS pelo regime regular, previsto na regulamentação. Em ambos os casos, o desafio é o mesmo: diferenciar uma economia tributária real de uma economia que existe apenas na planilha.
Embora o mercado utilize a expressão crédito amplo, o conceito técnico adotado pela Reforma Tributária é o da não cumulatividade ampla do IBS e da CBS, que amplia as possibilidades de aproveitamento de créditos ao longo da cadeia econômica. A própria legislação estabelece requisitos para o aproveitamento dos créditos, e o resultado final depende também de aspectos operacionais, financeiros e de governança.
Um ponto de atenção: o direito ao crédito de IBS e CBS não depende do regime do IRPJ. Empresas do Lucro Presumido e do Lucro Real estão no regime regular e têm a mesma não cumulatividade ampla. Por isso, migrar do Presumido para o Real não aumenta o crédito de IBS e CBS. Essa escolha continua sendo de IRPJ, CSLL e custo de conformidade. O debate sobre crédito pesa, na prática, para quem está no Simples.
Empresas do Simples Nacional não precisam, necessariamente, migrar para o Lucro Presumido ou o Lucro Real para acessar a não cumulatividade do IBS e da CBS. A legislação permite que a empresa permaneça no Simples para os demais tributos e opte por recolher IBS e CBS pelo regime regular, mediante opção formal no Portal do Simples Nacional, dentro dos prazos regulamentares. Como essa decisão produz efeitos relevantes sobre créditos, fluxo de caixa, ressarcimentos e competitividade comercial, e o cancelamento da opção é irretratável, ela deve ser analisada caso a caso.
O que avaliar antes de mudar de regime tributário por causa da Reforma Tributária
Antes de decidir pela migração de regime em razão da Reforma Tributária, é importante entender que a escolha não deve ser baseada apenas na promessa de maior aproveitamento de créditos ou em uma comparação de alíquotas. Alguns fatores precisam ser analisados antes de qualquer decisão:
-
O crédito fiscal depende da realidade da cadeia produtiva: a projeção só se confirma se os fornecedores cumprirem as condições esperadas.
-
A carga tributária não é determinada apenas pela alíquota: o resultado econômico depende da alíquota efetiva, da composição dos custos, do setor de atuação e da capacidade de aproveitamento dos créditos.
-
A migração de regime exige maturidade operacional: empresas que saem do Simples Nacional sem avaliar processos, controles e estrutura interna podem assumir custos que anulam a economia projetada.
-
O regime tributário é consequência da estratégia do negócio: a escolha adequada depende do modelo operacional, da cadeia de fornecedores, das margens e dos objetivos da empresa.
-
O estudo tributário vem depois dos diagnósticos: antes dele, é necessário compreender os impactos financeiros, operacionais e de governança que a mudança pode gerar.
Como os créditos de IBS e CBS podem impactar sua empresa
A Reforma Tributária criou um novo modelo de tributação do consumo baseado no IBS e na CBS. Ambos seguem o princípio da não cumulatividade ampla, permitindo o aproveitamento de créditos ao longo de toda a cadeia produtiva.
Na prática, o imposto recolhido em uma etapa passa a gerar crédito para a empresa adquirente na etapa seguinte. Além disso, o novo sistema amplia o potencial de creditamento sobre bens e serviços que, no modelo atual, possuíam restrições em relação ao PIS e à Cofins. Esse é um dos principais motivos que leva muitas empresas a acreditar que a carga tributária efetiva será reduzida.
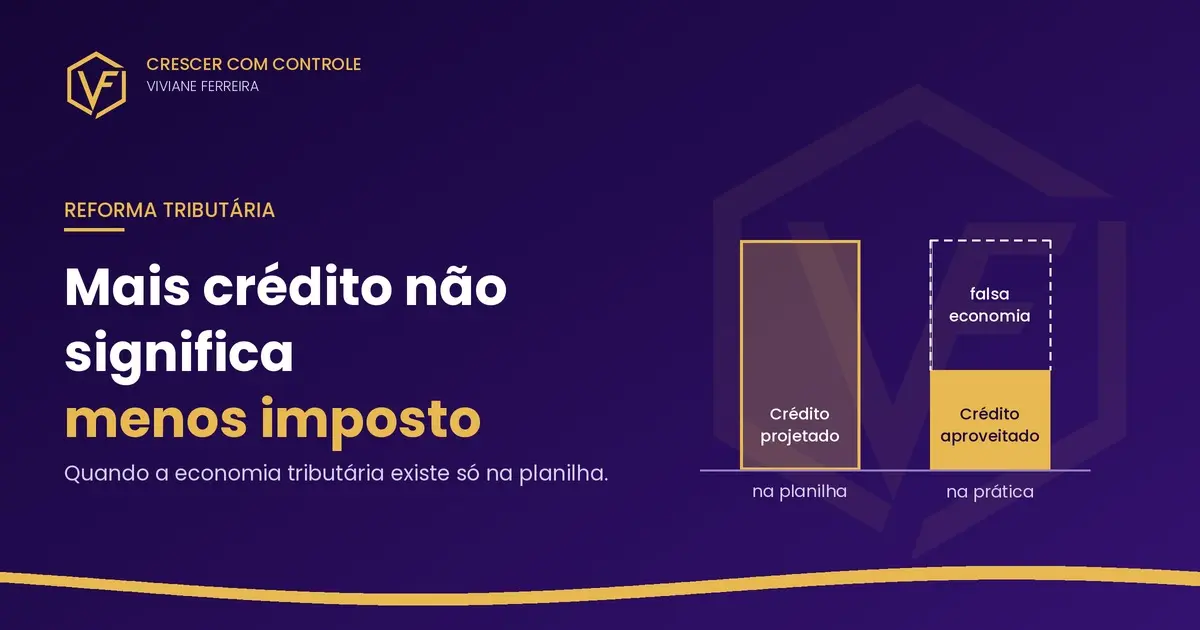
O problema é que crédito fiscal projetado não significa economia financeira realizada.
Embora o modelo do IBS e da CBS amplie as possibilidades de aproveitamento, o direito ao crédito não é absoluto. A legislação prevê requisitos rígidos para sua apropriação e hipóteses específicas de vedação. Por isso, o potencial estimado em estudos preliminares nem sempre corresponde ao valor efetivamente aproveitável.
Para que os créditos se transformem em benefício econômico real, é necessário que:
-
Conformidade dos fornecedores: estejam regularmente enquadrados e recolham IBS e CBS de forma adequada;
-
Compatibilidade operacional: o volume de créditos gerados seja compatível com a estrutura de custos da empresa;
-
Governança e processos: a organização possua controles e sistemas capazes de apurar, documentar e conciliar os créditos;
-
Custo de adaptação: os custos de conformidade e transição não consumam a economia estimada.
Por esse motivo, o impacto da Reforma Tributária varia significativamente entre setores, modelos de negócio e cadeias de fornecimento. O que representa uma oportunidade para uma empresa pode gerar pouco benefício ou até aumentar custos para outra.
Crédito, caixa e capital de giro: três conceitos diferentes
A Reforma Tributária ampliou significativamente as possibilidades de creditamento de IBS e CBS. Entretanto, a existência do crédito não significa, por si só, geração imediata de caixa.
Na prática, empresas podem possuir créditos projetados, mas enfrentar diferenças entre o momento da aquisição, a apropriação do crédito e o benefício financeiro efetivo decorrente da sua utilização.
Por esse motivo, mecanismos como o split payment, a gestão dos saldos credores e a necessidade de capital de giro tornam-se temas centrais na avaliação econômica da Reforma Tributária.
O impacto da Reforma Tributária nas operações B2B
A análise dos créditos não deve se limitar às aquisições da empresa. Em operações B2B, o regime tributário adotado também influencia a capacidade de creditamento dos clientes e, consequentemente, a competitividade do fornecedor.
Quando a operação ocorre por meio do Simples Nacional, o aproveitamento de créditos pelo adquirente segue regras específicas. Já a opção pelo regime regular de IBS e CBS pode ampliar a possibilidade de creditamento ao longo da cadeia.
Por isso, empresas que atuam em mercados B2B devem avaliar a Reforma Tributária sob duas perspectivas: como adquirentes, para maximizar o aproveitamento de créditos, e como fornecedoras, para entender como seu regime tributário impacta a atratividade comercial perante os clientes.
Por que a alíquota não é a única variável
É natural que as empresas olhem primeiro para a alíquota de referência do novo sistema. O limite de referência previsto na Lei Complementar nº 214/2025 é de 26,5% para a soma do IBS e da CBS. Estimativas do Comitê Gestor do IBS, como a da Resolução CGIBS nº 14/2026, indicam percentual superior (27,91%), mas servem para projetar a arrecadação e não representam a alíquota que será cobrada. A alíquota definitiva depende de resolução do Senado Federal.
Independentemente do percentual que venha a ser consolidado ao final da transição, a alíquota é apenas uma das variáveis da equação.
O impacto real da Reforma Tributária também depende:
-
da capacidade efetiva de geração e aproveitamento dos créditos;
-
do perfil de compras e da cadeia de fornecedores da empresa;
-
da margem operacional e da capacidade de repasse dos tributos aos preços;
-
dos custos de adaptação, governança e conformidade;
-
da estrutura financeira e operacional do negócio.
Por isso, duas empresas sujeitas à mesma alíquota podem obter resultados completamente diferentes. Um estudo que considera apenas a carga tributária nominal e pressupõe crédito integral oferece apenas uma visão parcial da realidade.
Mais importante do que discutir qual será a alíquota final é compreender como ela interage com a operação, a estrutura de custos, a cadeia de fornecedores e a capacidade de geração de créditos da empresa. Se nem a própria alíquota definitiva está totalmente consolidada, decisões de mudança de regime baseadas exclusivamente nesse indicador tornam-se ainda mais arriscadas.
Crédito de IBS e CBS: como a estrutura de custos influencia o resultado
Embora a Reforma Tributária amplie as possibilidades de aproveitamento de créditos de IBS e CBS, o benefício econômico não será igual para todas as empresas. O impacto do novo sistema depende da composição dos custos, do modelo operacional e da estrutura da cadeia de fornecedores.
|
Setor |
Principal estrutura de custos |
Potencial de aproveitamento de créditos |
Principal ponto de atenção |
|---|---|---|---|
|
Indústria |
Matéria-prima, insumos, energia e logística |
Maior |
Regularidade fiscal e regime tributário dos fornecedores |
|
Comércio |
Mercadorias para revenda |
Maior |
Dependência de fornecedores com baixa geração de créditos |
|
Construção civil |
Materiais, insumos e subcontratações |
Variável |
Complexidade da cadeia produtiva e das contratações |
Atenção especial para empresas de serviços
Nas empresas de serviços, o potencial de aproveitamento de créditos depende principalmente da forma como os custos estão estruturados.
-
Folha de pagamento própria não gera créditos de IBS e CBS. Por isso, empresas cuja estrutura de custos está concentrada em salários e encargos podem ter menor capacidade de compensação tributária.
-
Aquisições de serviços de terceiros seguem lógica diferente. Quando a empresa contrata outras pessoas jurídicas e a operação atende aos requisitos previstos na legislação, o valor da contratação pode compor a base de créditos do IBS e da CBS.
Por esse motivo, duas empresas do mesmo setor podem apresentar impactos completamente distintos sob a Reforma Tributária. Mais importante do que analisar o segmento de atuação é compreender a estrutura de custos, a cadeia de fornecedores e a capacidade efetiva de geração de créditos de cada operação.
Caso real: quando a economia tributária existia apenas na planilha
Em um caso analisado durante a transição para o novo cenário tributário, um estudo recomendou a migração de uma empresa do Simples Nacional para o Lucro Real com base na expectativa de aproveitamento de créditos ao longo da cadeia produtiva. Na simulação, os números indicavam uma redução relevante da carga tributária.
O problema não estava nos cálculos. Estava nas premissas utilizadas.
O estudo:
-
não mapeou a estrutura de fornecimento da operação e presumiu que todas as aquisições gerariam créditos;
-
não avaliou o regime tributário dos fornecedores e a efetiva capacidade de geração de créditos;
-
não considerou os custos de sistemas, controles, compliance e adequação operacional exigidos pelo novo regime;
-
não avaliou a necessidade de estrutura de apoio nas áreas fiscal, contábil, financeira e de controladoria;
-
não mensurou os impactos da mudança sobre a gestão, os processos internos e o fluxo de caixa;
- não considerou o Lucro Presumido, que oferece o mesmo crédito de IBS e CBS.
Custos invisíveis da migração de regime tributário
Ao comparar regimes tributários, muitas empresas avaliam apenas a diferença no valor dos impostos. O problema é que a migração envolve impactos que nem sempre aparecem nas simulações iniciais.
Entre os fatores frequentemente subestimados estão:
-
Estrutura de pessoas: necessidade de maior suporte fiscal, contábil, financeiro e de controladoria.
-
Tecnologia e sistemas: adequações em ERPs, automação fiscal e controles internos.
-
Governança e compliance: novos processos de controle, validação e acompanhamento dos créditos tributários.
-
Riscos fiscais: exposição a inconsistências na apuração e aproveitamento de créditos.
-
Capital de giro: impactos financeiros decorrentes da transição e da gestão dos créditos acumulados.
-
Tempo da liderança: envolvimento de sócios e gestores na adaptação ao novo modelo operacional e tributário.
Quando esses fatores não são considerados, a empresa pode tomar uma decisão tecnicamente correta do ponto de vista tributário, mas economicamente equivocada para a realidade do negócio.
O erro de colocar o estudo tributário antes do diagnóstico empresarial
Muitas consultorias começam a análise pela pergunta: "qual regime faz a empresa pagar menos imposto?". A pergunta correta é outra: "a empresa tem estrutura operacional, financeira e tecnológica para sustentar esse regime?"
O regime tributário é consequência do modelo de negócio. Mudar de enquadramento sem avaliar processos, sistemas, controles internos, fluxo de caixa e governança pode gerar um custo não computado maior que a economia tributária projetada.
A avaliação da migração não deve considerar apenas os impactos de IBS e CBS. Dependendo da estrutura da empresa, mudanças em IRPJ, CSLL, contribuições previdenciárias e demais obrigações acessórias podem alterar significativamente a carga tributária total, o fluxo de caixa e o resultado econômico esperado.
Como a Crescer com Controle planeja a Reforma Tributária em cinco etapas
O planejamento adequado não começa por uma simulação tributária. Ele segue esta ordem, para que a empresa não tome decisões com base em uma economia que só existe no papel:
- Diagnóstico operacional
- Diagnóstico financeiro
- Diagnóstico de governança
- Estudo tributário comparativo
- Plano de implementação e monitoramento
Cada etapa depende da anterior. Pular uma delas é o caminho mais comum para uma conclusão errada sobre qual regime compensa.
Por que a governança sustenta o resultado
A governança tributária define quem responde pelas decisões fiscais, como os créditos são apurados e auditados e como os fornecedores são avaliados e acompanhados. Sem ela, a economia projetada fica exposta a glosa de créditos e a perdas operacionais.
Checklist antes de mudar de regime tributário
-
[ ] Os principais fornecedores foram mapeados, com o regime de cada um?
-
[ ] A empresa sabe qual percentual das compras realmente gera crédito?
-
[ ] Os custos de sistemas, pessoas e processos da mudança foram calculados?
-
[ ] As áreas de apoio estão preparadas para um regime mais complexo?
-
[ ] O impacto no preço, na margem e no fluxo de caixa foi avaliado?
-
[ ] O estudo considerou o setor e o modelo de negócio da empresa?
-
[ ] Existe um plano de governança e implementação?
Se alguma resposta for não, o momento é de estruturar a empresa, e não de migrar.
Sua empresa está pronta para a transição?
A Crescer com Controle realiza um Diagnóstico Estratégico para revelar riscos e oportunidades na sua operação. Entenda o cenário ideal para o seu negócio e ligue para (11) 99157-9800.
Perguntas frequentes sobre crédito de IBS e CBS
Vale a pena sair do Simples Nacional apenas para aproveitar mais créditos de IBS e CBS?
Não necessariamente. A decisão depende da estrutura de custos, do perfil dos fornecedores, dos impactos no caixa e dos custos de adaptação ao novo regime tributário.
A empresa pode acumular créditos de IBS e CBS sem obter benefício financeiro imediato?
Sim. Dependendo da operação, os créditos podem ficar temporariamente acumulados e sua conversão em benefício econômico dependerá da compensação, utilização ou ressarcimento previstos na legislação.
O que deve ser analisado antes de optar pelo regime regular de IBS e CBS?
Além da carga tributária, é importante avaliar a cadeia de fornecedores, a geração efetiva de créditos, os impactos no fluxo de caixa, a estrutura de controles internos, os custos de conformidade e os efeitos comerciais para clientes e fornecedores.
Conclusão
A Reforma Tributária é mais ampla do que o crédito amplo. Mecanismos como o split payment (o recolhimento automático do imposto no momento do pagamento), o RAD (Recolhimento pelo Adquirente) e a apuração assistida (apuração pré-preenchida) também afetam o caixa, os processos e os custos da empresa, cada um com suas vantagens e desvantagens.
Continue lendo: artigos da série sobre Reforma Tributária
Visão executiva, financeira e governança
- Liquidez, Margem e Governança: Tríade do Resultado na Reforma
- Reforma Tributária no Financeiro: Impactos Riscos e Governança
- Reforma Tributária: DRE, EBITDA e Capital de Giro
- Consultoria Financeira para Reforma Tributária
Estratégia comercial, precificação e compras
- Reforma Tributária e Precificação: Marketing e Comercial
- Reforma Tributária: Impactos no Comercial e Caixa
- Reforma Tributária e Compras: Procurement e Supply Chain
Sistemas, pessoas e operações
- Como Adequar o ERP à Reforma Tributária: TI e Governança
- Reforma Tributária e Folha de Pagamento: Impacto no IBS/CBS e Margens
- Reforma Tributária: O Custo Invisível da Transição
Regimes, setores e tesouraria
- Simples Nacional Híbrido ou DAS
- Lucro Presumido na Reforma Tributária: O Que Muda com CBS e IBS
- Split Payment: O Que esperar do Cronograma B2B e B2C
- Split Payment: Riscos no Caixa, Crédito e Estorno na Reforma
- Split Payment e Fluxo de Caixa: Estratégias de Proteção
- NCG na Reforma Tributária: Split Payment e Fleuriet
- Split Payment no Varejo: Fim do Float e Impacto no Caixa
- Split Payment: Caixa, Contratos e Tributação nos Serviços
E muito mais no Blog da Crescer com Controle.
Base legal e fontes oficiais
Constituição Federal, arts. 156-A e 195, V (Emenda Constitucional nº 132/2023); Lei Complementar nº 214/2025, arts. 27, 39, 41 (§§ 3º, 5º e 6º), 47 (inclusive § 9º) e 57; Lei Complementar nº 227/2026; Lei Complementar nº 123/2006, art. 3º, § 10; Decreto nº 12.955/2026 (Regulamento da CBS); Resolução CGIBS nº 6/2026 (Regulamento do IBS); Resolução CGIBS nº 14/2026 (estimativa de alíquota de referência); e Resolução CGSN nº 140/2018, art. 40-E, incluído pela Resolução CGSN nº 190/2026.
Aviso
Conteúdo informativo baseado na regulamentação de outubro de 2026 (sujeito a alterações). Não substitui consultoria especializada para avaliação individual dos impactos da Reforma Tributária.