Simples Nacional Híbrido ou DAS: Guia Setorial por Serviços, Indústria e Comércio
Por Viviane Ferreira, economista com mais de 30 anos de experiência. Fundadora e Consultora Estratégica da Crescer com Controle.
Simples Nacional Híbrido: regras e impactos por setor
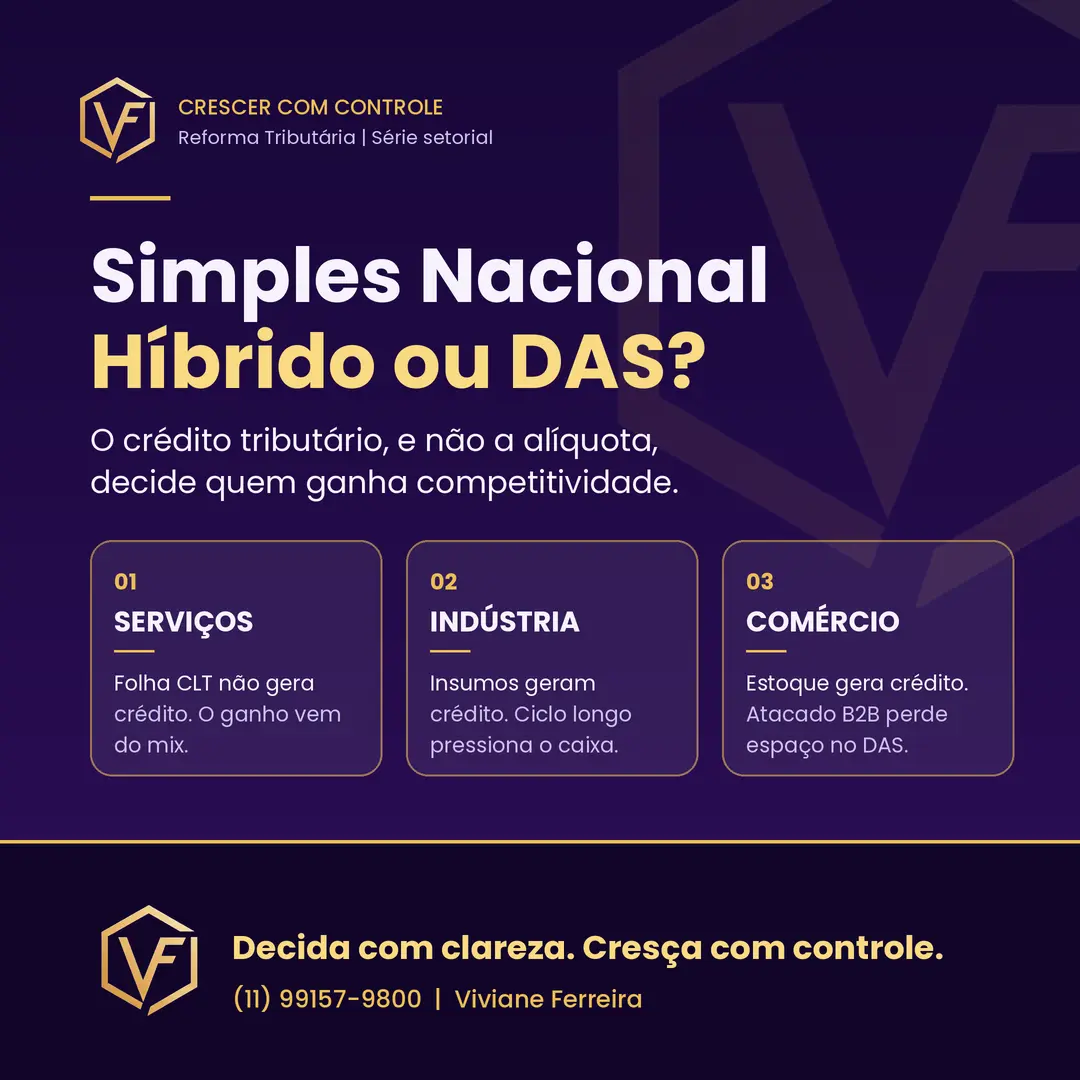
O núcleo desta Reforma Tributária: antes, o imposto se acumulava a cada etapa da cadeia. Agora, é o crédito tributário que acompanha essa cadeia, e ele, não a alíquota, decide quem ganha ou perde competitividade.
A pergunta prática que determina a viabilidade do regime híbrido é: quem exerce maior impacto na sua operação, o cliente ou o fornecedor?
Os efeitos variam conforme o segmento de atuação, e é justamente essa diferença que define se o híbrido preserva ou reduz a competitividade. Nos próximos blocos deste artigo, você vai ver como essa lógica se aplica, em detalhe, a Serviços, Indústria e Comércio, cada um com uma equação própria entre crédito gerado e custo assumido.
O split payment foi desenhado como mecanismo central da reforma, justamente para garantir que o crédito tributário seja gerado e transferido de forma automática e transparente.
Uma ressalva: o MEI não é afetado. A Resolução CGSN nº 186/2026 não se aplica ao SIMEI.
Por fim, o regime híbrido tende a ser mais vantajoso quando há créditos tributários a gerar com fornecedores ou insumos tributados e clientes PJ para repassar. Mesmo no varejo B2C, é possível abater créditos de compras de fornecedores PJ, reduzindo a carga efetiva e preservando a competitividade. O ponto decisivo está na natureza e na gestão desses créditos, já que sem controle adequado o benefício pode se perder em glosas ou inconsistências contábeis.
Esses impactos atingem a margem de lucro, a precificação e o fluxo de caixa, variando conforme o setor:
-
No financeiro: a dor é a pressão sobre o capital de giro e o risco de recolher imposto mesmo sem receber do cliente.
-
No fiscal e contábil: a exigência é integrar sistemas e validar créditos em tempo real, sob pena de glosas e inconsistências.
-
No comercial: o desafio é ajustar preços sem perder competitividade.
-
Nas operações: a dor está em alinhar fornecedores e clientes ao regime escolhido.
-
E na gestão estratégica: a escolha entre DAS e híbrido redefine custos e pode comprometer a competitividade se feita sem análise.
Split Payment: o que muda para quem optar pelo regime híbrido
O split payment é o mecanismo da Reforma Tributária que recolhe automaticamente o IBS e a CBS no momento da liquidação financeira.
Cronograma atual:
- 2027: opcional nas operações B2B;
- 2028: obrigatório nas operações B2B;
- B2C: ainda depende de regulamentação complementar.
Um ponto importante é que o mecanismo alcança empresas no Lucro Real, Lucro Presumido e Simples Nacional Híbrido. Quem permanecer no DAS tradicional continua fora dessa sistemática.
Na prática, a principal preocupação não é o cronograma, mas o impacto sobre o fluxo de caixa, o capital de giro e a necessidade de maior integração entre áreas fiscal, financeira e tecnológica.
Para entender os detalhes operacionais, consulte: Split Payment: O Que esperar do Cronograma B2B e B2C
Apuração assistida na Reforma Tributária (IBS e CBS): como funciona?
A apuração assistida é o mecanismo tecnológico pelo qual sistemas de gestão (ERP), meios de pagamento e integração bancária registram e validam automaticamente as operações sujeitas ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços).
O objetivo é apurar e reconhecer o crédito tributário em tempo real, conectando documento fiscal, liquidação e split payment, e eliminando falhas de conciliação e lançamentos manuais.
Componentes técnicos
- ERP integrado: conecta vendas, compras e emissão de notas fiscais (NF-e), garantindo a apropriação imediata dos créditos.
- Meios de pagamento: Pix, cartões e transferências passam a carregar dados fiscais junto com os financeiros.
- Integração bancária e split payment: concilia o valor líquido recebido com o imposto retido.
- Validação em tempo real: reduz o risco de glosas e transforma o crédito em ativo operacional.
Inadimplência e split payment: o que acontece quando o cliente não paga
Apesar da automação, há um risco crítico para o caixa. Se o cliente não paga uma fatura a prazo:
- O split payment não é acionado, pois não há ingresso de caixa.
- A obrigação de IBS/CBS vence na apuração mensal.
- A empresa recolhe o tributo com recursos próprios antes de receber.
O tratamento tributário dessas parcelas ainda não está regulamentado, e não se sabe como o valor será ajustado quando recuperado. Até lá, não presuma que o sistema neutraliza a inadimplência: o mais prudente é provisionar caixa para essa defasagem.
Impacto do split payment no fluxo de caixa e no capital de giro
O desafio não é só a retenção, mas a distância entre dois ciclos:
- Ciclo operacional: a venda ocorre e o imposto é gerado.
- Ciclo financeiro: o pagamento é liquidado e o imposto é retido.
Nesse intervalo, débito e crédito caminham em ritmos diferentes. A empresa costuma pagar o fornecedor antes de receber do cliente, e o crédito tributário dos insumos só se converte em liquidez com o recebimento da parcela. Quanto maior o prazo de recebimento e o giro do estoque, mais tempo esse crédito fica parado e maior a pressão sobre o capital de giro.
FENACON e SIMPI alertam que a retenção imediata afeta a liquidez das empresas em vendas a prazo, em especial as micro e pequenas. O efeito tende a ser mais forte em setores de ciclo longo, como a indústria e o comércio atacadista.
O que muda na gestão financeira
-
Menos liquidez imediata: Com a retenção na fonte na liquidação da venda, a conta recebe apenas o valor líquido, encurtando a folga financeira para despesas operacionais conforme a modalidade de split.
-
Precificação e crédito: o recebível menor exige rever margem e política de crédito.
-
Prazos comerciais (PMP vs. PMR): Pagar o fornecedor antes de receber do cliente imobiliza caixa e créditos tributários ao mesmo tempo. Equilibrar esses prazos deixa de ser uma mera negociação de vendas e passa a ser uma estratégia vital de sobrevivência do caixa.
Estratégia do mix de folha de pagamento
A estratégia do mix de folha é um mecanismo transversal do regime híbrido, aplicável a serviços, indústria e comércio.
Conceito central
-
O salário CLT não gera crédito de IBS/CBS.
-
Já contratos com fornecedores enquadrados no regime regular (Lucro Real/Presumido) ou no regime híbrido do Simples Nacional permitem compensação, reduzindo o saldo de IBS/CBS a pagar.
Assim, deslocar parte dos custos da folha direta para serviços terceirizados ou operações de apoio pode gerar créditos tributários e melhorar a margem.
Aplicações por setor
-
Serviços: consultorias de TI, engenharia, marketing e contabilidade podem terceirizar apoio administrativo (consultoria financeira, CFO as a Service, BPO, facilities, jurídico, marketing).
-
Indústria: parte da produção pode ser terceirizada (manutenção, logística, etapas específicas da cadeia produtiva), gerando créditos além dos insumos.
-
Comércio: operações de apoio como logística, marketing, facilities e gestão financeira podem ser contratadas de fornecedores no regime regular ou híbrido, ampliando créditos.
Governança contratual
Para que os créditos sejam válidos e não gerem glosas:
-
Escopo definido: serviços claramente descritos.
-
Prazo e condições: contratos formais com entregáveis.
-
Múltiplos clientes atendidos: fornecedor não pode ser exclusivo.
-
Estrutura própria: equipe, CNPJ ativo e capacidade operacional independente.
Essa governança conecta diretamente com a diferença entre pejotização (não permitida) e terceirização legítima (permitida e geradora de crédito).
O mix da folha é relevante para todos os setores em que a folha de pagamento representa o principal custo ou mesmo o segundo maior custo da sua empresa. Pensar estrategicamente nesse mix torna-se indispensável.
Em uma simulação apresentada no meu artigo recente foi constatada uma economia de até R$ 151 mil. Quer entender melhor como isso funciona na prática? Acesse: Reforma Tributária - Folha de Pagamento: Impacto no RH.
Serviços: onde o impacto do regime híbrido é mais sensível
Na prestação de serviços, a folha CLT costuma ser o maior custo. Como salários não são considerados consumo, eles não geram crédito de IBS/CBS. Por isso, a folha não compõe a conta de crédito, e a viabilidade do regime híbrido depende da proporção dos custos já formada por insumos e serviços terceirizados. Não existe resposta única para o setor: a viabilidade do regime híbrido varia conforme a estrutura de custos e o perfil dos clientes.
Nem todo serviço é igual: a relevância da cadeia de insumos
-
Clínicas médicas, laboratórios, escolas e pet shops: compram volumes relevantes de insumos (medicamentos, materiais hospitalares, ração, produtos para revenda e material didático). Cada compra realizada junto a fornecedores no regime regular ou híbrido gera crédito de IBS/CBS, criando uma margem natural de abatimento.
-
Consultorias de TI, engenharia, marketing e contabilidade: têm sua estrutura de custos quase totalmente concentrada na equipe técnica CLT. Esses prestadores só conseguem saldo de abatimento se reestruturarem fornecedores de apoio, como consultoria financeira, CFO as a Service, BPO financeiro ou facilities, ou se forem pressionados por clientes corporativos que exigem crédito integral.
Base legal da opção pelo regime híbrido
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 garantem ao optante do Simples Nacional o direito de apurar e recolher IBS e CBS pelo regime regular ou híbrido, fora da guia única do DAS.
O que sai do DAS e o que permanece
- Fora do DAS: apenas IBS e CBS.
- Dentro do DAS: IRPJ, CSLL, CPP e IPI (quando aplicável), recolhidos na data definida pelo Comitê Gestor.
O que isso exige da empresa. O híbrido preserva a simplicidade do DAS para os demais tributos, mas cria uma segunda frente de gestão: compliance tributário, sistemas integrados e acompanhamento de créditos em tempo real para IBS e CBS.
Decisão estratégica
Nos serviços, a escolha deve considerar não apenas o perfil do cliente, mas também a proporção de custos já composta por insumos comprados de terceiros. Quanto maior essa parcela, maior o crédito disponível e mais atrativo tende a ser o híbrido.
Operações B2C (atendimento ao consumidor final: salões, academias, pet shops, clínicas populares)
No B2C, vender para pessoa física significa que o cliente não aproveita créditos de IBS/CBS. Isso tende a tornar mais vantajoso permanecer no DAS tradicional. Porém, é importante lembrar que os insumos adquiridos pela empresa podem gerar créditos compensáveis, mesmo que o consumidor final (CPF) não tenha esse direito.
Para negócios de serviços voltados ao consumidor final, a decisão não deve ser automática. É essencial avaliar margens, volume de insumos e capacidade de absorver a complexidade adicional do híbrido antes de migrar.
Saúde e educação: o benefício da LC 214/2025
No setor de saúde e educação, clínicas, laboratórios e escolas têm incentivo concreto para considerar a migração. A LC 214/2025 combina dois fatores: redução de alíquota e volume de créditos de fornecedor da própria cadeia produtiva.
-
Redução de alíquota: artigos 128, 129 e 130 reduzem em 60% as alíquotas de IBS e CBS para educação e saúde.
-
Competitividade B2B: repasse integral de crédito a planos de saúde e empresas contratantes.
-
Crédito de insumos: compras da cadeia produtiva reduzem ainda mais o saldo devedor.
Nota: o teto de referência da LC 214/2025 é de 26,5%, mas a estimativa mais recente do Comitê Gestor do IBS (Resolução CGIBS nº 14/2026) veio em 27,91%, vale ressaltar que é apenas um parâmetro orçamentário e metodológico, sem caráter normativo. Aplicando a redução de 60%, a alíquota efetiva fica na faixa de 10% a 11%.
B2B e consultorias: TI, engenharia e contabilidade
O dilema aqui é essencialmente comercial. Clientes enquadrados no Lucro Real ou Lucro Presumido exigem crédito integral de IBS/CBS. No DAS tradicional, o crédito repassado é limitado, o que costuma ser insuficiente em contratos maiores.
Esse segmento tem pouca cadeia de insumos para gerar crédito próprio. O ganho tributário depende mais da estratégia de mix de folha do que de fornecedores. Migrar apenas pela pressão comercial pode ser arriscado: sem cálculos concretos, a apuração por fora pode significar apenas aumento da complexidade operacional, exigindo ERP integrado, escrituração digital e gestão de split payment.
Fornecedores do setor público (B2G)
Ainda não há exigência formal em editais públicos que condicione a contratação ao aproveitamento de crédito de IBS/CBS. Mas o tema já está em discussão em fóruns de compras públicas, reforçando a necessidade de simulação antes de 2027.
Resumo geral: pontos de atenção na escolha entre DAS e híbrido
-
Margem de negociação: migrar apenas pela pressão comercial pode destruir margens se não houver ganho tributário real.
-
Risco trabalhista: terceirizar é diferente de “pejotização”, que é o vínculo CLT disfarçado. A Justiça do Trabalho verifica se há vínculo empregatício oculto e continua avaliando critérios como pessoalidade, subordinação e habitualidade.
-
Perfil da carteira: empresas 100% B2B sofrem mais pressão para migrar; carteiras mistas precisam avaliar se o ganho compensa a complexidade adicional.
-
Compliance tributário: o híbrido exige ERP integrado, escrituração digital e gestão de split payment, aumentando custo de controle.
Em serviços, a escolha entre DAS e regime híbrido redefine custos, margens e competitividade. Não existe solução universal: cada empresa precisa simular cenários e calcular impactos antes de decidir.
Decida com clareza. Melhore seus resultados. Cresça com controle.
Comércio: onde o impacto do regime híbrido se concentra
O comércio segue uma lógica oposta à dos serviços. O custo das mercadorias vendidas é alto e gera grande volume de crédito tributário nas compras feitas de indústrias e distribuidores. A viabilidade do regime híbrido depende do perfil da carteira de clientes (B2B ou B2C) e da gestão do capital de giro sob o split payment.
Atacado e distribuição (B2B): a pressão comercial pesa na decisão
Permanecer no DAS tradicional pode custar competitividade. Clientes PJ, no Lucro Real, no Presumido ou no grande varejo, dependem do crédito integral de IBS e CBS. Se a distribuidora repassa menos crédito, seu produto tende a ficar mais caro para o comprador, o que abre espaço para concorrentes no regime híbrido.
O desafio de caixa na migração. Ao migrar, a distribuidora passa a gerenciar o descasamento entre pagar e receber. Ela costuma pagar a indústria antes de receber do varejo, e esse pagamento, que já inclui o imposto, é o que gera o crédito. Quando o split payment estiver em operação, a retenção das vendas a prazo incidirá a cada parcela recebida. O intervalo entre o pagamento da compra e o recebimento da venda pressiona diretamente o capital de giro, e é ele que a simulação precisa medir.
Varejo (B2C)
O consumidor final não aproveita crédito tributário, o que reduz a pressão comercial para migrar. Ainda assim, o varejista aproveita os créditos das compras de fornecedores e indústrias tributadas no regime regular, e a decisão depende de comparar esse volume de crédito com o custo do split e da maior complexidade contábil.
O que gera crédito no comércio
- Compra de estoque de indústrias e distribuidores tributados.
- Frete (CIF ou FOB) e serviços logísticos.
- Operadores logísticos, TI, marketing e segurança contratados de empresas do regime regular ou híbrido.
Estoque e NCM: erros de parametrização fiscal podem causar perda de crédito ou recolhimento indevido. O cadastro de NCM deixa de ser rotina operacional e passa a ser ativo de compliance.
Split payment no varejo: impacto no caixa e no PDV
Quando o split payment estiver em operação no varejo, a retenção de IBS e CBS ocorrerá na liquidação de cada venda por Pix, cartão de débito ou crédito, e o valor chegará à conta já descontado. Nas vendas parceladas, a retenção incidirá a cada parcela recebida.
No procedimento simplificado, previsto para vendas ao consumidor final, a retenção é um percentual pré-definido sobre a venda e não abate de imediato os créditos de entrada das mercadorias, que tendem a ser compensados na apuração mensal. Com isso, o crédito do estoque fica temporariamente imobilizado, e quanto mais lento o giro, maior tende a ser a pressão sobre o capital de giro.
Isso muda a gestão de prazos:
- Antes: pagar o fornecedor com prazo longo e receber à vista do cliente era a posição mais confortável de liquidez.
- Agora: a retenção na venda e o crédito da compra deixam de andar juntos, e alinhar os prazos de pagamento e de recebimento passa a ser decisão de caixa.
Como a margem do varejo é muito sensível ao giro de estoque e ao custo financeiro, a escolha entre permanecer no DAS ou migrar para o regime híbrido exige simulação, não intuição. A Crescer com Controle simula a curva de compras, o perfil de clientes e o impacto do split payment no PDV, para que a transição proteja a margem e preserve o caixa.
Indústria: o equilíbrio entre insumos e clientes B2B
A indústria atua majoritariamente no mercado B2B, no meio da cadeia produtiva. A viabilidade do regime híbrido depende do equilíbrio entre duas pontas: os fornecedores de insumos e os clientes que compram a produção.
Do lado dos insumos
-
Matéria-prima, embalagens, componentes e energia elétrica adquiridos de fornecedores enquadrados no regime não cumulativo (regular ou híbrido) geram crédito integral de IBS/CBS. Quanto maior a proporção de insumos tributados com incidência plena, maior a capacidade de compensação tributária na produção.
- Insumos importados geram crédito integral de IBS/CBS no momento do desembaraço aduaneiro, ou seja, já na entrada da mercadoria. Esse crédito pode ser utilizado integralmente para compensar débitos futuros, ampliando a capacidade de abatimento tributário da indústria.
-
Compras de pequenos fornecedores do Simples tradicional geram créditos menores, o que exige reavaliação constante da carteira de suprimentos.
Do lado dos clientes
A indústria vende predominantemente para empresas (B2B), que dependem do aproveitamento integral dos créditos de IBS/CBS para manter sua própria competitividade. No regime híbrido ou regular, o fabricante consegue repassar esses créditos integralmente. Já no DAS tradicional, o repasse é limitado, o que pode tornar o produto mais oneroso para o cliente corporativo, reduzindo a atratividade comercial.
Outras fontes de crédito tributário
Além da aquisição de insumos diretos, a indústria pode acumular créditos de IBS/CBS em serviços e operações complementares:
-
-
Manutenção industrial → gera crédito proporcional ao imposto destacado na nota fiscal.
-
Frete de insumos e produtos → seja CIF ou FOB, desde que contratado de transportadoras no regime regular ou híbrido.
-
Terceirização de etapas produtivas → como facção ou tratamento térmico, quando prestadas por fornecedores tributados no regime não cumulativo.
-
Serviços especializados → consultoria financeira, BPO, CFO as a Service, TI, marketing e segurança, desde que contratados de empresas no regime cheio.
-
Split payment na indústria: o crédito de insumos preso no ciclo longo
A indústria é o setor mais exposto, porque o ciclo operacional é longo: compra insumos, produz, estoca e só então vende a prazo, frequentemente em 30, 60, 90 ou 120 dias.
Na prática, a indústria costuma pagar o fornecedor em prazo menor do que recebe do cliente. O crédito tributário dos insumos, gerado na compra, só se converte em liquidez quando a parcela da venda é recebida. Até lá, o crédito fica parado, enquanto o caixa já saiu para pagar o fornecedor.
Em vendas com parcelas longas, o efeito se amplia: o imposto da venda entra parcela a parcela, e o crédito disponível para abatimento em cada período pode ser menor. Esse intervalo pressiona o capital de giro, e o atraso ou a inadimplência do cliente agrava o quadro.
Decisão estratégica
Para a indústria, a migração tributária não é um ajuste contábil isolado. Envolve revisar o custo do produto vendido, a estratégia de compras e a política de crédito comercial.
Empresas com mais de um setor: o que fazer
Muitos negócios não se encaixam em uma única categoria: uma indústria que também vende direto ao consumidor final em loja própria, uma clínica que revende produtos de estética, ou uma distribuidora que presta serviço de instalação. Nesses casos, três pontos ajudam a organizar a decisão:
-
Segregação da receita → antes de simular, separe quanto do faturamento vem de B2B e quanto vem de B2C. A proporção entre os dois pesa mais do que o setor principal da empresa no CNAE.
-
Simulação pelo mix de custos → não basta olhar a atividade-fim. Uma indústria com 30% da receita em venda direta ao consumidor ainda pode se beneficiar do regime híbrido se a maior parte do custo estiver em matéria-prima de fornecedores organizados. O ganho, porém, tende a ser proporcionalmente menor do que em uma operação 100% B2B.
-
Segregação de operações → em alguns casos, dependendo da estrutura societária e do CNAE, pode fazer sentido avaliar juridicamente a separação de atividades B2B e B2C em empresas distintas. Isso exige orientação contábil e jurídica específica e não deve ser feito sem simulação prévia.
Fornecedores fora do regime hibrido: o crédito que se perde na cadeia
Ao optar pelo regime híbrido, a sua empresa só aproveita créditos integrais de fornecedores que emitem nota com IBS e CBS destacados. Prestadores de TI, consultorias, transportadoras e outros fornecedores PJ que permanecem no DAS convencional geram créditos reduzidos, o que pode elevar o custo efetivo da compra.
Isso redefine a política de compras para 2027:
-
Pressão comercial: pequenos fornecedores tendem a sofrer pressão para migrar, sob risco de perder contratos para concorrentes que geram crédito integral.
-
Comparação de custo: o preço do fornecedor precisa ser avaliado junto com o crédito que ele gera, e não isoladamente.
Mapear os fornecedores que estão fora do regime regular mostra onde o seu crédito será perdido em 2027.
NF-e, NFS-e e ERP na Reforma Tributária: o que adequar para o regime híbrido
Optar pelo regime híbrido também é uma decisão de tecnologia. A nota fiscal eletrônica (NF-e e NFS-e) passa a destacar IBS e CBS em campos próprios, e o sistema emissor e o ERP precisam calcular e registrar esses valores item a item.
Os prazos de destaque de IBS e CBS na nota fiscal variam conforme o regime e já foram ajustados mais de uma vez, por isso confira o calendário vigente nos atos do CGSN, da Receita Federal e do CGIBS. Depois da obrigatoriedade, a nota sem esses campos pode ficar em desconformidade e dificultar a apropriação do crédito pelo comprador.
Na prática, a migração costuma exigir:
-
Emissor de nota fiscal: atualizar ou trocar o software de NF-e e NFS-e.
-
ERP: calcular débito e crédito item a item, com parametrização fiscal e cadastro de NCM corretos.
-
Equipe fiscal e contábil: treinamento para a nova rotina de apuração.
-
Integração: conectar comercial, compras e financeiro à apuração assistida e ao split payment.
Esse é um custo indireto e deve entrar na simulação de viabilidade, junto com a carga tributária. Ignorá-lo pode reduzir a margem logo após a migração. A Crescer com Controle inclui o custo de adequação do ERP e da nota fiscal na simulação. Para aprofundar, veja como fazer a adequação do ERP à Reforma Tributária com governança de TI.
Checklist de Decisão: DAS x Híbrido
| Critério | DAS Tradicional | Regime Híbrido | Exemplo por setor |
|---|---|---|---|
| Complexidade operacional | Baixa, apuração unificada | Alta, exige ERP, split payment e escrituração digital | Serviços: consultoria de TI precisa integrar ERP |
| Crédito tributário (cliente) | Limitado ao valor pago na guia DAS | Integral, repassado ao cliente PJ | Comércio B2B: atacadista precisa repassar crédito integral |
| Crédito tributário (fornecedor/insumos) | Não gera crédito | Gera crédito de insumos e serviços de fornecedores PJ | Indústria: matéria-prima e energia elétrica geram créditos |
| Perfil de clientes | B2C favorece (consumidor não exige crédito) | B2B exige crédito integral | Serviços de saúde: planos e empresas demandam crédito |
| Fluxo de caixa | Imposto pago na guia mensal, depois da venda | Imposto retido na liquidação | Indústria: ciclo longo de produção sofre mais pressão |
| Competitividade | Menor em B2B (limitação de crédito) | Maior em B2B (crédito integral) | Comércio atacadista: migrar para não perder clientes |
| Custos de folha | CLT não gera crédito | Terceirização pode gerar crédito | Serviços: terceirizar BPO financeiro melhora margem |
| Adequação tecnológica | Sistemas simples | Atualização de NF-e/NFS-e e ERP | Comércio varejista: precisa parametrizar NCM corretamente |
Fatores que devem ser avaliados antes da escolha
A decisão entre permanecer no DAS ou migrar para o regime híbrido é individualizada. Empresas do mesmo setor podem chegar a escolhas opostas, conforme sua estrutura de custos, clientes e fornecedores.
Ao migrar, a empresa passa a conviver com dois sistemas de apuração, o que pode ampliar de forma relevante o esforço com controles, conciliações e compliance.
O que determina a viabilidade são as particularidades de cada operação:
-
Serviços: operações intensivas em folha geram menos créditos. O perfil dos clientes (B2B ou B2C) e a presença de regimes favorecidos, como saúde e educação, alteram a conta.
-
Indústria: o crédito sobre insumos e o regime dos fornecedores pesam mais do que o cliente final. Regras especiais, como alíquota zero, redução ou Imposto Seletivo, alteram o cálculo.
-
Comércio: a vantagem do DAS tradicional tende a diminuir a partir de 2027, quando apenas vendas com IBS e CBS destacados tendem a transferir crédito integral aos compradores.
-
Todos os setores: impacto do split payment no caixa, prontidão do ERP e alinhamento entre fiscal, financeiro, compras e comercial.
Mais do que a alíquota, é a combinação desses fatores que define se o regime híbrido será um diferencial competitivo ou uma sobrecarga operacional.
Uma decisão estratégica, não apenas tributária
A decisão afeta diretamente margem, competitividade, sistemas, prazos comerciais e gestão de caixa. Por isso, a escolha não pode ser feita com base em estimativas genéricas.
A Crescer com Controle apoia a sua empresa a transformar esse cenário complexo em uma decisão segura, fundamentada em dados reais, simulações personalizadas e planejamento estratégico.
Perguntas Frequentes sobre DAS e Regime Híbrido por Setor
Empresas do mesmo setor podem chegar a decisões diferentes?
Sim. Estrutura de custos, perfil dos clientes, cadeia de fornecedores e capacidade operacional podem levar empresas do mesmo segmento a conclusões completamente distintas.
O regime híbrido vale a pena apenas para empresas B2B?
Não. Empresas B2C também podem se beneficiar em determinados cenários, especialmente quando possuem uma cadeia relevante de fornecedores que gera créditos tributários.
O que pesa mais na decisão: alíquota ou créditos?
Nenhum fator isolado. O resultado depende da combinação entre alíquotas, créditos, custos, fluxo de caixa e capacidade operacional da empresa.
O maior desafio da migração é tributário?
Nem sempre. Em muitas empresas, o impacto mais relevante está na adaptação de processos, sistemas, controles internos e gestão operacional.
Como saber qual regime faz mais sentido para minha empresa?
Somente uma análise individualizada permite avaliar os efeitos sobre margem, competitividade, fluxo de caixa e geração de créditos antes da tomada de decisão.
Continue lendo: artigos da série sobre Reforma Tributária
Visão executiva, financeira e governança
- Reforma Tributária nas Empresas: Integração, Lucro e Caixa
- Liquidez, Margem e Governança: Tríade do Resultado na Reforma
- Reforma Tributária no Financeiro: Impactos, Riscos e Governança
- Reforma Tributária: DRE, EBITDA e Capital de Giro
Estratégia comercial, precificação e compras
- Reforma Tributária e Precificação: Marketing e Comercial
- Reforma Tributária: Impactos no Comercial e Caixa
- Reforma Tributária e Compras: Procurement e Supply Chain
Regimes, setores e tesouraria
- Lucro Presumido e Reforma Tributária: Impactos e Regras
- Simples Nacional Híbrido ou DAS
- Split Payment: Riscos no Caixa, Crédito e Estorno na Reforma
- Split Payment e Fluxo de Caixa: Estratégias de Proteção
- Split Payment no Varejo: Fim do Float e Impacto no Caixa
- Split Payment: Caixa, Contratos e Tributação nos Serviços
E muito mais no Blog da Crescer com Controle.